Harta yang termasuk gono-gini menjadi salah satu hal penting yang perlu di pahami oleh setiap pasangan suami istri, terutama ketika mereka ingin mengetahui hak atas kekayaan selama perkawinan maupun setelah perceraian. Istilah gono-gini merujuk pada harta bersama, yaitu harta yang suami dan istri peroleh selama perkawinan sesuai ketentuan hukum yang berlaku. Harta tersebut dapat berupa rumah, tanah, kendaraan, tabungan, investasi, hingga aset usaha. Namun, tidak semua kekayaan yang pasangan miliki otomatis menjadi harta bersama. Oleh karena itu, pemahaman mengenai jenis harta, sumber dana, waktu perolehan, dan dasar hukumnya sangat penting untuk menghindari perselisihan serta melindungi hak masing-masing pihak.
Baca Juga : Harta Bersama Gono-Gini: Pengertian dan Dasar Hukum
Apa Itu Harta Gono-Gini?
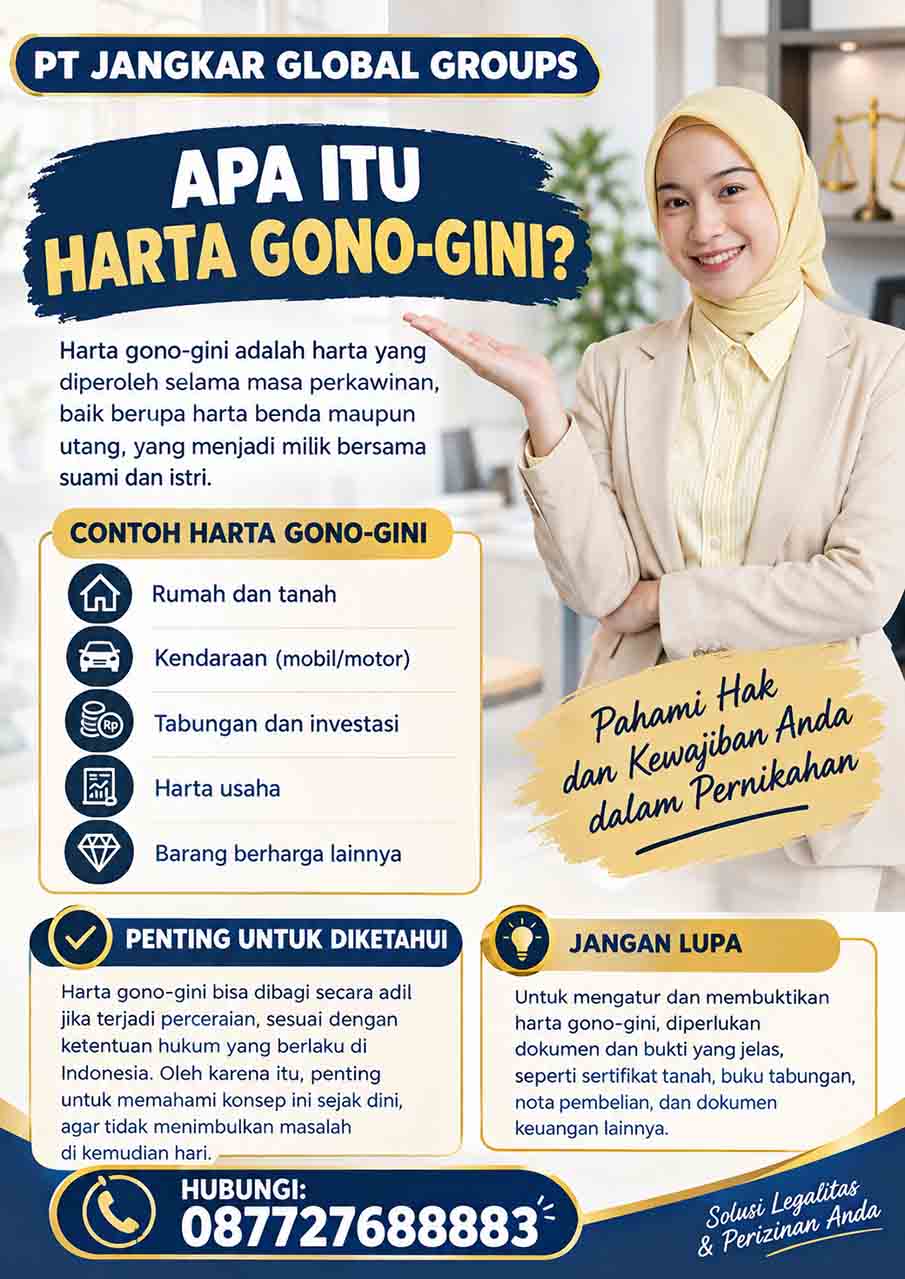
Harta gono-gini adalah istilah yang masyarakat gunakan untuk menyebut harta bersama dalam perkawinan. Secara umum, harta bersama mencakup kekayaan yang suami atau istri peroleh selama perkawinan, sepanjang memenuhi ketentuan hukum yang berlaku.
Baca Juga : Apa Itu Harta Bersama Gono-Gini? Pengertian & Dasar Hukumnya
Dasar utama pengaturan tersebut terdapat dalam Pasal 35 ayat (1) Undang-Undang Nomor 1 Tahun 1974 tentang Perkawinan. Ketentuan ini menyatakan bahwa harta benda yang di peroleh selama perkawinan menjadi harta bersama.
Dengan demikian, status harta tidak hanya bergantung pada siapa yang bekerja atau membayar harga pembelian. Sebagai contoh, apabila suami membeli rumah menggunakan penghasilannya setelah menikah, rumah tersebut pada prinsipnya termasuk harta bersama. Begitu pula dengan tabungan yang berasal dari penghasilan istri selama perkawinan.
Baca Juga : Harta Bersama Menurut Hukum Islam dan Hukum Indonesia
Selain itu, istri yang mengurus rumah tangga dan merawat anak tetap memiliki kedudukan hukum dalam harta bersama. Oleh sebab itu, kontribusi terhadap keluarga tidak selalu harus berbentuk penghasilan finansial.
Namun, pasangan perlu membedakan harta bersama dari harta pribadi. Harta bawaan, hadiah, dan warisan pada prinsipnya memiliki status tersendiri sesuai Pasal 35 ayat (2) UU Perkawinan. Karena itu, setiap aset perlu ditinjau berdasarkan asal-usul dan ketentuan hukum yang relevan.
Baca Juga : Kapan Harta Menjadi Harta Bersama dalam Pernikahan?
Jenis Harta yang Termasuk Gono-Gini
Harta gono-gini dapat mencakup berbagai bentuk kekayaan. Berikut beberapa jenis harta yang pada prinsipnya termasuk harta bersama apabila pasangan memperolehnya selama perkawinan dan tidak terdapat ketentuan lain yang mengubah statusnya.
Baca Juga : Harta Bawaan vs Harta Bersama: Hak Suami Istri Setelah Menikah
1. Rumah dan Tanah
Rumah dan tanah menjadi contoh harta gono-gini yang paling sering menimbulkan sengketa ketika pasangan bercerai. Apabila suami dan istri membeli rumah setelah menikah menggunakan penghasilan selama perkawinan, rumah tersebut pada prinsipnya termasuk harta bersama.
Baca Juga : Apakah Utang Suami atau Istri Termasuk Harta Bersama?
Hal yang sama berlaku terhadap tanah yang pasangan beli selama perkawinan menggunakan dana yang termasuk dalam kekayaan bersama. Bahkan, apabila sertifikat hanya mencantumkan nama suami atau istri, keadaan tersebut tidak otomatis menghilangkan hak pasangan lainnya.
Namun, situasinya berbeda jika salah satu pasangan telah memiliki rumah sebelum menikah atau menerima tanah melalui warisan. Dalam keadaan tersebut, aset pada prinsipnya menjadi harta pribadi pemiliknya.
Oleh karena itu, pasangan perlu memeriksa sertifikat, akta jual beli, bukti pembayaran, serta dokumen lain yang menjelaskan asal-usul aset.
Baca Juga : Cara Pembagian Harta Gono-Gini Setelah Perceraian
2. Mobil dan Sepeda Motor
Kendaraan yang pasangan beli selama perkawinan menggunakan penghasilan keluarga pada prinsipnya termasuk harta bersama. Contohnya, suami membeli mobil untuk kebutuhan keluarga setelah menikah atau istri membeli sepeda motor menggunakan penghasilannya selama perkawinan.
Baca Juga : Apakah Harta Gono-Gini Harus Dibagi 50:50? Ini Penjelasannya
Selain itu, nama yang tercantum dalam dokumen kendaraan tidak selalu menjadi satu-satunya penentu status harta dalam hubungan perkawinan. Sumber dana dan waktu pembelian juga memegang peranan penting.
Sebaliknya, kendaraan yang seseorang miliki sebelum menikah pada prinsipnya termasuk harta bawaan. Akan tetapi, apabila pasangan menggunakan dana bersama untuk membayar cicilan atau melakukan perubahan yang signifikan, persoalan tersebut dapat memerlukan pemeriksaan lebih lanjut.
Baca Juga : Cara Mengajukan Gugatan Harta Bersama di Pengadilan Agama
3. Tabungan dan Deposito
Tabungan yang berasal dari penghasilan selama perkawinan pada prinsipnya termasuk harta bersama. Demikian pula, deposito yang pasangan kumpulkan dari penghasilan selama perkawinan dapat masuk dalam kategori tersebut.
Baca Juga : Bukti Harta Gono-Gini: Dokumen Penting & Cara Membuktikannya
Sebagai contoh, suami dan istri menyisihkan sebagian penghasilan setiap bulan untuk menyiapkan dana pendidikan anak atau membeli rumah. Tabungan tersebut pada prinsipnya termasuk harta bersama meskipun rekening hanya menggunakan nama salah satu pasangan.
Namun, pasangan perlu memeriksa sumber dana apabila rekening tersebut juga menampung uang warisan, hadiah, atau harta pribadi. Dengan demikian, catatan transaksi dan rekening koran dapat membantu menjelaskan status dana ketika muncul perselisihan.
4. Investasi dan Surat Berharga
Investasi berupa saham, obligasi, reksa dana, atau instrumen keuangan lainnya juga dapat termasuk harta bersama apabila pasangan memperolehnya selama perkawinan menggunakan dana yang termasuk dalam kekayaan bersama.
Misalnya, istri membeli saham menggunakan penghasilannya setelah menikah. Pada prinsipnya, investasi tersebut dapat menjadi bagian dari harta bersama sesuai ketentuan hukum.
Meskipun demikian, pasangan perlu memperhatikan asal dana, waktu pembelian, perubahan nilai investasi, serta dokumen transaksi. Selain itu, perjanjian perkawinan dapat memengaruhi pengaturan kepemilikan aset tertentu.
5. Aset Usaha dan Keuntungan Bisnis
Usaha yang pasangan jalankan selama perkawinan dapat menimbulkan persoalan mengenai harta bersama. Misalnya, suami membuka usaha setelah menikah dan menggunakan penghasilan usaha untuk membeli kendaraan operasional, peralatan, atau properti.
Dalam keadaan tersebut, status aset bergantung pada waktu perolehan, sumber modal, bentuk kepemilikan usaha, dan ketentuan hukum yang berlaku.
Selain itu, pasangan perlu membedakan aset pribadi yang telah di miliki sebelum menikah dari aset yang mereka peroleh selama perkawinan. Oleh karena itu, laporan keuangan, bukti transaksi, dokumen perusahaan, dan catatan modal dapat membantu memperjelas status kepemilikan.
6. Emas dan Barang Berharga
Emas, perhiasan, serta barang berharga lainnya juga dapat termasuk harta bersama. Sebagai contoh, pasangan membeli emas batangan menggunakan tabungan dari penghasilan selama perkawinan untuk investasi keluarga.
Namun, perhiasan yang seseorang miliki sebelum menikah atau terima sebagai hadiah pribadi dapat memiliki status berbeda. Oleh sebab itu, pasangan perlu melihat sumber perolehan dan bukti yang mendukung kepemilikan barang tersebut.
Dengan demikian, nilai suatu barang bukanlah satu-satunya faktor penentu. Asal-usul harta tetap menjadi pertimbangan penting.
7. Piutang dan Hak Ekonomi
Harta bersama tidak selalu berbentuk benda fisik. Pasal 91 Kompilasi Hukum Islam menjelaskan bahwa harta bersama dapat mencakup benda berwujud maupun tidak berwujud.
Karena itu, piutang, surat berharga, atau hak ekonomi tertentu juga dapat berkaitan dengan harta bersama apabila memenuhi ketentuan hukum. Misalnya, pasangan memberikan pinjaman menggunakan dana bersama selama perkawinan dan memiliki bukti mengenai hak penagihan tersebut.
Akan tetapi, setiap hak ekonomi memerlukan pemeriksaan tersendiri untuk menentukan status kepemilikan dan nilainya.
Harta yang Tidak Termasuk Gono-Gini
Meskipun harta yang di peroleh selama perkawinan pada prinsipnya menjadi harta bersama, hukum juga mengenal beberapa pengecualian. Pasal 35 ayat (2) UU Perkawinan memberikan pengaturan mengenai harta bawaan serta harta yang seseorang peroleh sebagai hadiah atau warisan.
1. Harta Bawaan Sebelum Menikah
Harta bawaan adalah kekayaan yang telah seseorang miliki sebelum melangsungkan perkawinan. Contohnya, suami mempunyai rumah sebelum menikah atau istri memiliki tabungan pribadi sebelum membangun rumah tangga.
Pada prinsipnya, harta tersebut tetap menjadi harta pribadi masing-masing. Namun, apabila pasangan menggunakan dana bersama untuk membayar cicilan atau melakukan renovasi, keadaan tersebut dapat memunculkan persoalan hukum yang perlu di periksa berdasarkan bukti.
2. Harta Warisan
Harta warisan yang seseorang terima selama perkawinan pada prinsipnya tetap menjadi harta pribadinya. Sebagai contoh, istri menerima tanah dari orang tuanya melalui pewarisan ketika masih menikah.
Namun, apabila muncul perselisihan mengenai pengelolaan tanah atau penggunaan dana bersama untuk mengembangkan aset tersebut, pasangan perlu menelaah dokumen warisan dan bukti transaksi.
3. Harta Hadiah
Hadiah yang seseorang terima secara pribadi selama perkawinan pada prinsipnya tidak otomatis menjadi harta bersama. Misalnya, orang tua memberikan sebuah rumah kepada anaknya sebagai hadiah pribadi.
Meskipun demikian, pasangan perlu memperhatikan bukti pemberian dan maksud pemberi hadiah. Dengan demikian, mereka dapat membedakan hadiah pribadi dari aset yang pasangan peroleh bersama.
Dasar Hukum Harta Gono-Gini di Indonesia
Pengaturan harta bersama terutama mengacu pada Undang-Undang Nomor 1 Tahun 1974 tentang Perkawinan, sebagaimana telah di ubah dengan Undang-Undang Nomor 16 Tahun 2019.
Pasal 35 mengatur perbedaan antara harta bersama dan harta pribadi. Selanjutnya, Pasal 36 ayat (1) menyatakan bahwa suami atau istri dapat bertindak atas harta bersama dengan persetujuan kedua belah pihak. Sementara itu, Pasal 37 mengatur bahwa pembagian harta bersama setelah perceraian mengikuti hukum masing-masing.
Bagi pasangan Muslim, Kompilasi Hukum Islam juga menjadi rujukan penting. Pasal 85 sampai dengan Pasal 97 KHI mengatur berbagai aspek harta kekayaan dalam perkawinan. Secara khusus, Pasal 97 pada prinsipnya memberikan hak seperdua kepada masing-masing janda atau duda cerai hidup atas harta bersama, sepanjang tidak terdapat ketentuan lain dalam perjanjian perkawinan.
Namun, penerapan ketentuan tersebut tetap perlu mempertimbangkan keadaan perkara, dokumen kepemilikan, dan aturan hukum yang relevan.
Bagaimana Menentukan Apakah Suatu Harta Termasuk Gono-Gini?
Untuk menentukan status harta, pasangan perlu memeriksa beberapa hal secara berurutan. Pertama, tentukan kapan pasangan memperoleh aset tersebut. Kedua, telusuri sumber dana yang di gunakan untuk membeli atau memperoleh aset. Ketiga, periksa dokumen kepemilikan dan bukti transaksi.
Selanjutnya, periksa apakah pasangan mempunyai perjanjian perkawinan yang mengatur kepemilikan harta. Apabila aset berasal dari warisan, hadiah, atau harta bawaan, kumpulkan dokumen yang menjelaskan asal-usulnya.
Jika semua bukti telah tersedia, pasangan dapat menilai status setiap aset berdasarkan ketentuan hukum yang berlaku. Sebaliknya, apabila muncul perbedaan pendapat, konsultasi hukum dapat membantu memperjelas hak dan pilihan penyelesaian.
Pembagian Harta Gono-Gini Setelah Perceraian
Ketika perkawinan berakhir, pasangan perlu mengidentifikasi harta bersama dan memisahkannya dari harta pribadi. Setelah itu, mereka dapat membicarakan pembagian berdasarkan ketentuan hukum atau menempuh jalur pengadilan apabila terjadi perselisihan.
Bagi pasangan Muslim, Pasal 97 KHI pada prinsipnya mengatur pembagian seperdua untuk masing-masing pihak, kecuali terdapat ketentuan lain dalam perjanjian perkawinan. Sementara itu, Pasal 37 UU Perkawinan mengarahkan pembagian menurut hukum masing-masing.
Apabila kedua pihak mencapai kesepakatan, mereka dapat mempertimbangkan penyelesaian secara damai. Namun, apabila perselisihan berlanjut, pihak yang berkepentingan dapat mengajukan gugatan melalui pengadilan yang berwenang.
Oleh karena itu, pasangan sebaiknya mengumpulkan sertifikat, akta jual beli, rekening koran, bukti pembayaran, dan dokumen relevan lainnya sebelum menentukan langkah hukum.
Harta yang termasuk gono-gini pada prinsipnya merupakan kekayaan yang suami atau istri peroleh selama perkawinan sesuai ketentuan hukum. Bentuknya dapat mencakup rumah, tanah, kendaraan, tabungan, investasi, aset usaha, emas, serta hak ekonomi tertentu.
Namun, harta bawaan, hadiah, dan warisan pada prinsipnya tetap menjadi harta pribadi. Oleh karena itu, pasangan perlu memeriksa waktu perolehan, sumber dana, dokumen kepemilikan, dan perjanjian perkawinan sebelum menentukan status suatu aset.
Dengan memahami dasar hukum dan jenis harta yang termasuk gono-gini, pasangan dapat melindungi hak masing-masing dan mengurangi risiko sengketa. Apabila muncul persoalan mengenai status atau pembagian harta, konsultasi hukum dapat membantu menentukan langkah yang sesuai dengan keadaan perkara.
Konsultasi Pengurusan Dokumen Anda Sekarang