

Pajak pekerja Indonesia di luar negeri menjadi hal penting bagi Warga Negara Indonesia (WNI) yang bekerja sebagai pekerja migran, tenaga profesional, pelaut, maupun karyawan perusahaan multinasional. Banyak pekerja mengira bahwa gaji dari luar negeri selalu bebas pajak di Indonesia. Padahal, kewajiban pajak bergantung pada status subjek pajak, sumber penghasilan, dan ketentuan perpajakan yang berlaku.
Karena itu, pekerja Indonesia perlu memahami perbedaan status subjek pajak dalam negeri dan subjek pajak luar negeri sebelum menentukan kewajiban pembayaran maupun pelaporan pajaknya. Selain itu, ketentuan terbaru mengenai penentuan status pajak perlu menjadi perhatian. Direktorat Jenderal Pajak menerbitkan Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025 yang berlaku sejak 9 Desember 2025 dan mengatur penentuan status subjek pajak dalam negeri serta luar negeri.
Melalui panduan ini, pekerja Indonesia di luar negeri dapat memahami kriteria status pajak, perlakuan terhadap gaji luar negeri, dokumen pendukung, serta langkah untuk memenuhi kewajiban pelaporan secara tepat.
Baca Juga : Perpajakan Internasional: Pengertian, Tujuan, dan Ruang Lingkupnya
1. Apakah Pekerja Indonesia di Luar Negeri Harus Membayar Pajak di Indonesia?
Jawabannya bergantung pada status pajak pekerja tersebut. Pemerintah tidak menentukan kewajiban pajak hanya berdasarkan kewarganegaraan Indonesia atau lokasi rekening penerimaan gaji.
Secara umum, terdapat dua kemungkinan.
- Subjek pajak dalam negeri. Wajib pajak dalam negeri pada prinsipnya memperhitungkan penghasilan dari Indonesia maupun luar Indonesia sesuai ketentuan yang berlaku.
- Subjek pajak luar negeri. Wajib pajak luar negeri pada prinsipnya dikenai pajak Indonesia atas penghasilan yang bersumber dari Indonesia sesuai aturan domestik dan perjanjian pajak yang relevan.
Dengan demikian, pekerja yang tinggal di luar negeri belum tentu otomatis menjadi subjek pajak luar negeri. Sebaliknya, WNI yang memenuhi kriteria subjek pajak luar negeri dapat memperoleh perlakuan berbeda atas gaji dari pekerjaan di luar Indonesia.
Oleh sebab itu, langkah pertama bukan langsung menghitung pajak, melainkan memastikan status subjek pajak berdasarkan keadaan sebenarnya dan ketentuan terbaru.
Baca Juga : Pajak Penghasilan Lintas Negara: Aturan dan Cara Menghitungnya
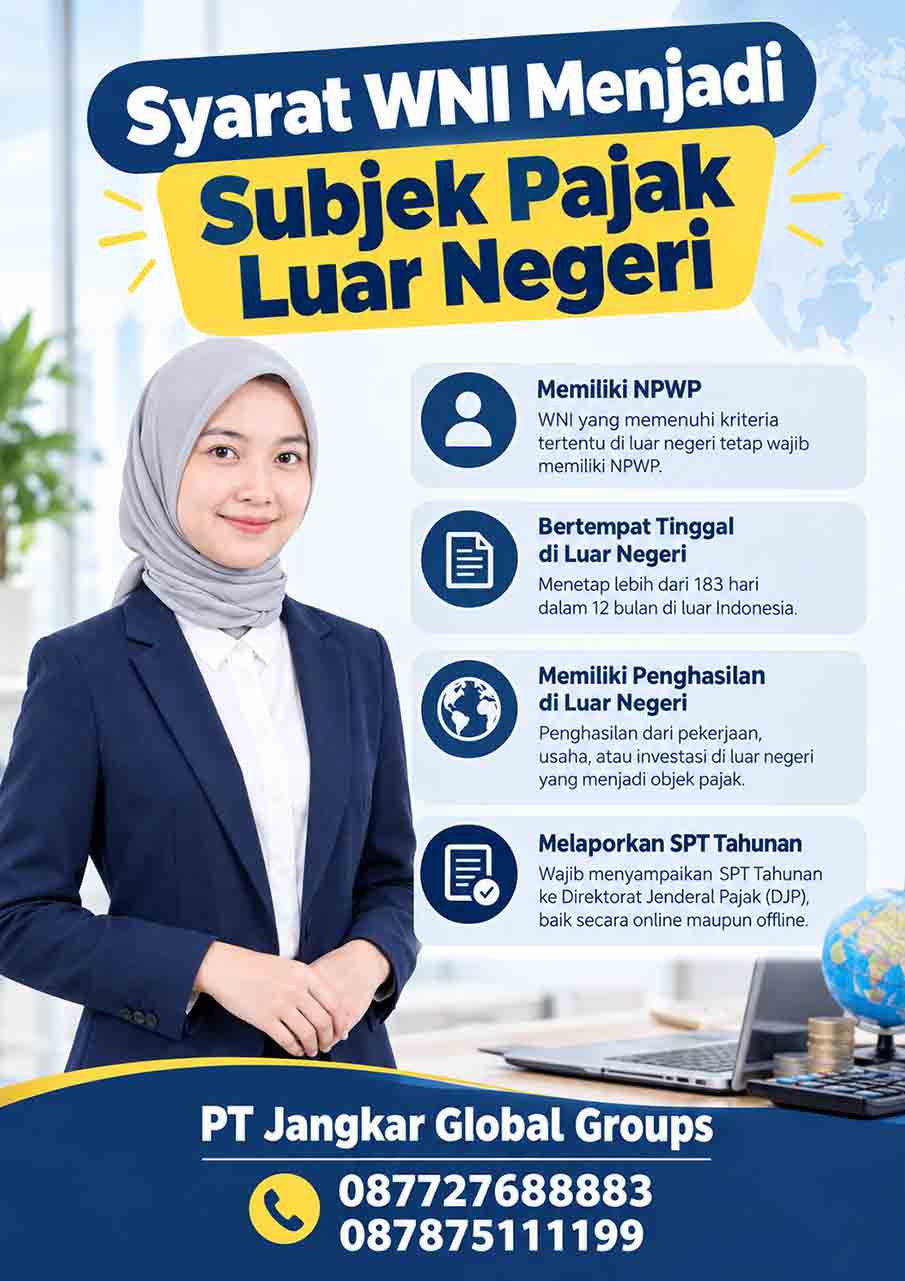
2. Syarat WNI Menjadi Subjek Pajak Luar Negeri
Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025 memberikan kriteria untuk menentukan status subjek pajak. Salah satu kategori yang diatur ialah WNI yang berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan dan memenuhi persyaratan tertentu.
Namun, aturan 183 hari bukan satu-satunya syarat. WNI tersebut juga perlu memperhatikan beberapa unsur berikut:
- Tempat tinggal permanen di luar Indonesia. Pekerja perlu memiliki tempat tinggal yang menunjukkan bahwa ia menetap di luar Indonesia, bukan sekadar singgah untuk perjalanan singkat.
- Pusat kegiatan utama di luar negeri. Faktor yang relevan dapat mencakup tempat keluarga tinggal, sumber penghasilan, dan keterikatan pribadi, ekonomi, atau sosial.
- Tempat menjalankan kebiasaan sehari-hari. Pekerja perlu menilai di mana ia menjalankan aktivitas rutin dalam kehidupannya.
- Status subjek pajak di negara lain. Persyaratan ini memerlukan bukti bahwa pekerja menjadi subjek pajak dalam negeri di negara atau yurisdiksi lain.
- Persyaratan tambahan yang berlaku. Pekerja perlu memeriksa ketentuan administratif serta dokumen pendukung sesuai peraturan.
Pemenuhan persyaratan tersebut harus mengacu pada aturan dan prosedur yang berlaku. Karena itu, jangan menyimpulkan status hanya dari jumlah hari bekerja di luar negeri.
Baca Juga : Perjanjian Penghindaran Pajak Berganda (P3B): Pengertian, Manfaat, dan Penerapannya
3. Bagaimana Perlakuan Pajak atas Gaji dari Luar Negeri?
Perlakuan pajak atas gaji luar negeri bergantung pada status subjek pajak pekerja dan sumber penghasilannya. Karena itu, pekerja migran perlu membedakan penghasilan dari pekerjaan di luar Indonesia dengan penghasilan yang berasal dari Indonesia.
Jika masih menjadi subjek pajak dalam negeri
Wajib pajak dalam negeri pada prinsipnya perlu memperhitungkan penghasilan global sesuai ketentuan perpajakan Indonesia. Dengan demikian, gaji dari perusahaan asing dapat masuk dalam penghitungan pajak Indonesia meskipun pekerja menerima pembayaran langsung ke rekening luar negeri.
Namun, pekerja dapat memeriksa kemungkinan kredit pajak luar negeri apabila ia juga membayar pajak di negara tempat bekerja. Mekanisme ini mengikuti ketentuan dan batas pengkreditan yang berlaku sehingga tidak otomatis menghapus seluruh pajak Indonesia.
Baca Juga : Pajak Berganda Internasional: Penyebab, Dampak, dan Cara Mengatasinya
Jika sudah memenuhi status subjek pajak luar negeri
WNI yang memenuhi persyaratan sebagai subjek pajak luar negeri memperoleh perlakuan berbeda. Penghasilan dari pekerjaan di luar Indonesia yang bersumber dari luar negeri pada prinsipnya tidak dikenai PPh Indonesia dalam status tersebut. Namun, penghasilan yang bersumber dari Indonesia tetap dapat menimbulkan kewajiban pajak sesuai ketentuan yang berlaku.
Sebagai contoh, seorang pekerja Indonesia bekerja di Jepang dan menerima gaji dari perusahaan Jepang. Jika ia memenuhi persyaratan sebagai subjek pajak luar negeri, gaji atas pekerjaan di Jepang tersebut pada prinsipnya tidak dikenai PPh Indonesia. Akan tetapi, apabila ia juga menerima penghasilan sewa dari properti di Indonesia, ia perlu memeriksa kewajiban pajak atas penghasilan sewa tersebut.
Baca Juga : Status Subjek Pajak Dalam Negeri dan Luar Negeri: Apa Perbedaannya?
4. Apakah Pekerja di Luar Negeri Tetap Harus Melaporkan SPT Tahunan?
Kewajiban pelaporan SPT bergantung pada status pajak dan keadaan wajib pajak pada tahun terkait. Oleh karena itu, pekerja tidak sebaiknya langsung berhenti melapor hanya karena telah pindah ke luar negeri.
Jika pekerja masih berstatus subjek pajak dalam negeri dan memenuhi ketentuan wajib lapor, ia perlu menyampaikan SPT Tahunan serta melaporkan penghasilan sesuai aturan. Sebaliknya, ketika pekerja beralih menjadi subjek pajak luar negeri, ia perlu memperhatikan kewajiban untuk masa ketika ia masih berstatus subjek pajak dalam negeri.
Khusus orang pribadi yang meninggalkan Indonesia untuk selama-lamanya, aturan perpajakan mengatur pelaporan SPT untuk mempertanggungjawabkan pajak yang sebenarnya terutang pada tahun pajak atau bagian tahun pajak terakhir dalam status subjek pajak dalam negeri. Ketentuan terkait waktu pelaporan perlu diperiksa berdasarkan keadaan masing-masing.
Baca Juga : Pajak Ekspatriat di Indonesia: Kewajiban Pajak bagi Warga Negara Asing
Dengan demikian, ada beberapa langkah yang dapat dilakukan:
- Periksa status pajak untuk tahun yang bersangkutan.
- Identifikasi apakah masih ada kewajiban SPT atau pajak yang belum diselesaikan.
- Siapkan bukti penghasilan serta bukti pemotongan pajak.
- Periksa kewajiban administrasi melalui kanal resmi DJP.
- Jika status berubah, pastikan dokumen dan prosedur penetapan status sudah sesuai ketentuan.
5. Dokumen untuk Mendukung Status Pajak Luar Negeri
Dokumen menjadi bagian penting dalam menentukan status pajak. Tanpa bukti yang memadai, pekerja mungkin kesulitan menjelaskan tempat tinggal, sumber penghasilan, atau status pajaknya ketika otoritas meminta klarifikasi.
Dokumen yang dapat membantu antara lain:
- Paspor dan catatan perjalanan yang menunjukkan periode keberadaan di luar Indonesia.
- Kontrak kerja atau surat penugasan dari perusahaan asing.
- Izin tinggal atau dokumen tempat tinggal permanen di negara tujuan.
- Bukti tempat tinggal keluarga, jika relevan.
- Slip gaji dan bukti pembayaran penghasilan dari luar negeri.
- Surat keterangan domisili pajak atau dokumen dari otoritas pajak negara tempat tinggal.
- Bukti pelaporan dan pembayaran pajak di Indonesia untuk periode sebelumnya.
Daftar tersebut bersifat umum. Dokumen yang benar-benar dibutuhkan bergantung pada persyaratan dalam PER-23/PJ/2025 dan prosedur administrasi yang berlaku. Oleh sebab itu, pekerja sebaiknya memeriksa ketentuan resmi sebelum mengajukan penetapan atau keterangan status pajak.
Baca Juga : Pajak atas Penghasilan dari Luar Negeri: Dividen, Bunga, dan Penghasilan Investasi
6. Cara Mengurus Administrasi Pajak bagi Pekerja Indonesia di Luar Negeri
Agar urusan pajak lebih teratur, pekerja dapat mengikuti langkah berikut.
Pertama, kumpulkan data perjalanan dan pekerjaan. Catat tanggal keberangkatan, lama tinggal, lokasi kerja, serta informasi pemberi kerja. Selanjutnya, simpan dokumen yang membuktikan tempat tinggal dan kegiatan sehari-hari di luar negeri.
Kedua, evaluasi status subjek pajak. Bandingkan kondisi pribadi dengan kriteria dalam peraturan yang berlaku. Selain jumlah hari, periksa juga tempat tinggal permanen, pusat kegiatan utama, serta status pajak di negara tujuan.
Ketiga, periksa kewajiban pajak yang masih tersisa di Indonesia. Misalnya, pekerja mungkin masih mempunyai penghasilan sewa, dividen, atau penghasilan lain yang bersumber dari Indonesia. Setiap jenis penghasilan dapat memiliki perlakuan pajak berbeda.
Keempat, selesaikan pelaporan yang relevan. Jika masih ada kewajiban SPT atau pembayaran pajak, selesaikan sesuai aturan dan tenggat yang berlaku.
Kelima, konsultasikan kasus yang kompleks. Jika pekerja memiliki penghasilan di beberapa negara atau dua negara menganggapnya sebagai residen pajak, konsultasi dengan profesional dapat membantu menilai penerapan P3B dan aturan domestik.
Baca Juga : Kredit Pajak Luar Negeri: Syarat, Perhitungan, dan Cara Mengklaimnya
7. Kesalahan yang Sering Dilakukan Pekerja Migran
Beberapa kesalahan berikut dapat menimbulkan masalah administrasi.
- Menganggap 183 hari sebagai satu-satunya syarat. Padahal, status subjek pajak luar negeri memerlukan penilaian terhadap persyaratan lain.
- Menganggap semua gaji luar negeri bebas pajak Indonesia. Perlakuannya bergantung pada status pajak dan ketentuan yang berlaku.
- Mengabaikan penghasilan dari Indonesia. Status subjek pajak luar negeri tidak otomatis menghapus kewajiban pajak atas penghasilan bersumber dari Indonesia.
- Tidak menyimpan bukti pendukung. Dokumen yang lengkap membantu menjelaskan dasar penentuan status dan pemenuhan kewajiban.
- Mengabaikan kewajiban periode sebelumnya. Perubahan status tidak serta-merta menghapus kewajiban pajak yang timbul ketika seseorang masih berstatus subjek pajak dalam negeri.
Karena itu, pekerja perlu meninjau status dan kewajibannya secara berkala, terutama ketika berpindah negara, berganti pemberi kerja, atau kembali menetap di Indonesia.
Baca Juga : Transfer Pricing: Pengertian, Aturan, dan Dokumentasi bagi Perusahaan Multinasional
FAQ tentang Pajak Pekerja Indonesia di Luar Negeri
Apakah WNI yang bekerja di luar negeri wajib membayar pajak di Indonesia?
Tidak selalu. Kewajiban bergantung pada status subjek pajak, sumber penghasilan, dan ketentuan yang berlaku. WNI yang memenuhi syarat sebagai subjek pajak luar negeri pada prinsipnya tidak dikenai PPh Indonesia atas gaji dari pekerjaan di luar Indonesia yang bersumber dari luar negeri, tetapi penghasilan dari Indonesia tetap perlu diperiksa.
Baca Juga : Kewajiban Pelaporan Pajak Internasional: Dokumen, SPT, dan Kepatuhan Wajib Pajak
Apakah bekerja di luar negeri lebih dari 183 hari otomatis membuat seseorang menjadi subjek pajak luar negeri?
Tidak. WNI perlu memenuhi persyaratan lain sesuai PER-23/PJ/2025. Karena itu, pekerja harus memeriksa tempat tinggal permanen, pusat kegiatan utama, tempat menjalankan kebiasaan sehari-hari, serta status pajak di negara lain dan persyaratan terkait.
Apakah pekerja migran harus tetap melapor SPT Tahunan?
Kewajiban tersebut bergantung pada status pajak dan keadaan pada tahun terkait. Pekerja yang masih mempunyai kewajiban pelaporan harus menyelesaikannya sesuai aturan, termasuk kewajiban untuk periode terakhir ketika masih berstatus subjek pajak dalam negeri.
Bagaimana jika pekerja menerima penghasilan dari Indonesia setelah pindah ke luar negeri?
Penghasilan tersebut perlu diperiksa berdasarkan jenisnya dan ketentuan pajak yang berlaku bagi subjek pajak luar negeri. Jika Indonesia memiliki P3B dengan negara tempat pekerja menjadi residen pajak, perjanjian itu juga dapat memengaruhi perlakuan pajak.
Pajak pekerja Indonesia di luar negeri bergantung pada status subjek pajak dan sumber penghasilannya. WNI yang bekerja di negara lain tidak otomatis menjadi subjek pajak luar negeri hanya karena tinggal lebih dari 183 hari. Mereka perlu memenuhi persyaratan yang berlaku, termasuk ketentuan dalam PER-23/PJ/2025.
Selain itu, pekerja perlu memastikan kewajiban SPT untuk periode yang relevan, menyimpan bukti tempat tinggal dan penghasilan, serta memeriksa pajak atas penghasilan yang masih bersumber dari Indonesia. Dengan begitu, mereka dapat mengurangi risiko salah lapor atau salah menentukan kewajiban pajak.
Langkah paling penting adalah memastikan status pajak terlebih dahulu, kemudian menyesuaikan pembayaran dan pelaporan berdasarkan status tersebut. Untuk kasus lintas negara yang kompleks, gunakan informasi resmi DJP atau bantuan profesional agar keputusan sesuai dengan ketentuan yang berlaku.
Konsultasi Perpajakan Internasional Sekarang


