

Pajak berganda internasional menjadi salah satu tantangan utama bagi perusahaan, investor, dan individu yang memperoleh penghasilan dari luar negeri. Masalah ini muncul ketika dua negara atau lebih mengenakan pajak atas penghasilan yang sama dalam periode pajak tertentu. Akibatnya, wajib pajak berpotensi menanggung beban pajak lebih besar daripada yang seharusnya. Oleh karena itu, memahami pajak berganda internasional sangat penting bagi pelaku usaha lintas negara, pekerja asing, investor, serta perusahaan Indonesia yang menjalankan kegiatan bisnis di pasar global.
Seiring meningkatnya perdagangan internasional dan investasi lintas batas, risiko pajak berganda semakin relevan. Namun, wajib pajak dapat mengurangi risiko tersebut melalui perencanaan pajak yang tepat, pemanfaatan perjanjian perpajakan, serta pemenuhan kewajiban administrasi di setiap negara terkait. Dengan demikian, pemahaman mengenai penyebab, dampak, dan cara mengatasi pajak berganda membantu wajib pajak menjaga kepatuhan sekaligus mengendalikan biaya bisnis.
Baca Juga : Perpajakan Internasional: Pengertian, Tujuan, dan Ruang Lingkupnya
Apa Itu Pajak Berganda Internasional?
Pajak berganda internasional adalah kondisi ketika dua negara atau lebih mengenakan pajak atas penghasilan, keuntungan, atau objek pajak yang sama. Situasi ini umumnya terjadi karena setiap negara memiliki aturan perpajakan sendiri dan menerapkan prinsip pemajakan yang berbeda.
Secara umum, terdapat dua prinsip utama yang dapat menimbulkan pajak berganda, yaitu prinsip domisili dan prinsip sumber.
Pertama, prinsip domisili memungkinkan suatu negara mengenakan pajak berdasarkan status residensi wajib pajak. Sebagai contoh, Indonesia dapat mengenakan pajak atas penghasilan global wajib pajak dalam negeri sesuai ketentuan yang berlaku.
Kedua, prinsip sumber memberikan hak kepada negara tempat penghasilan berasal untuk mengenakan pajak atas penghasilan tersebut. Misalnya, perusahaan Indonesia menerima royalti dari perusahaan di luar negeri. Negara tempat pembayar royalti berada mungkin mengenakan pajak atas pembayaran itu.
Ketika kedua negara menjalankan hak pemajakannya atas penghasilan yang sama, pajak berganda dapat terjadi. Meskipun demikian, ketentuan perpajakan domestik dan perjanjian antarnegara dapat membatasi atau mengurangi beban tersebut.
Perlu di ketahui pula bahwa pajak berganda internasional berbeda dari pengenaan pajak atas dua jenis penghasilan yang berlainan. Masalah utamanya terletak pada tumpang tindih hak pemajakan atas penghasilan atau objek yang sama, bukan sekadar banyaknya pajak yang di bayar seseorang.
Baca Juga : Pajak Penghasilan Lintas Negara: Aturan dan Cara Menghitungnya
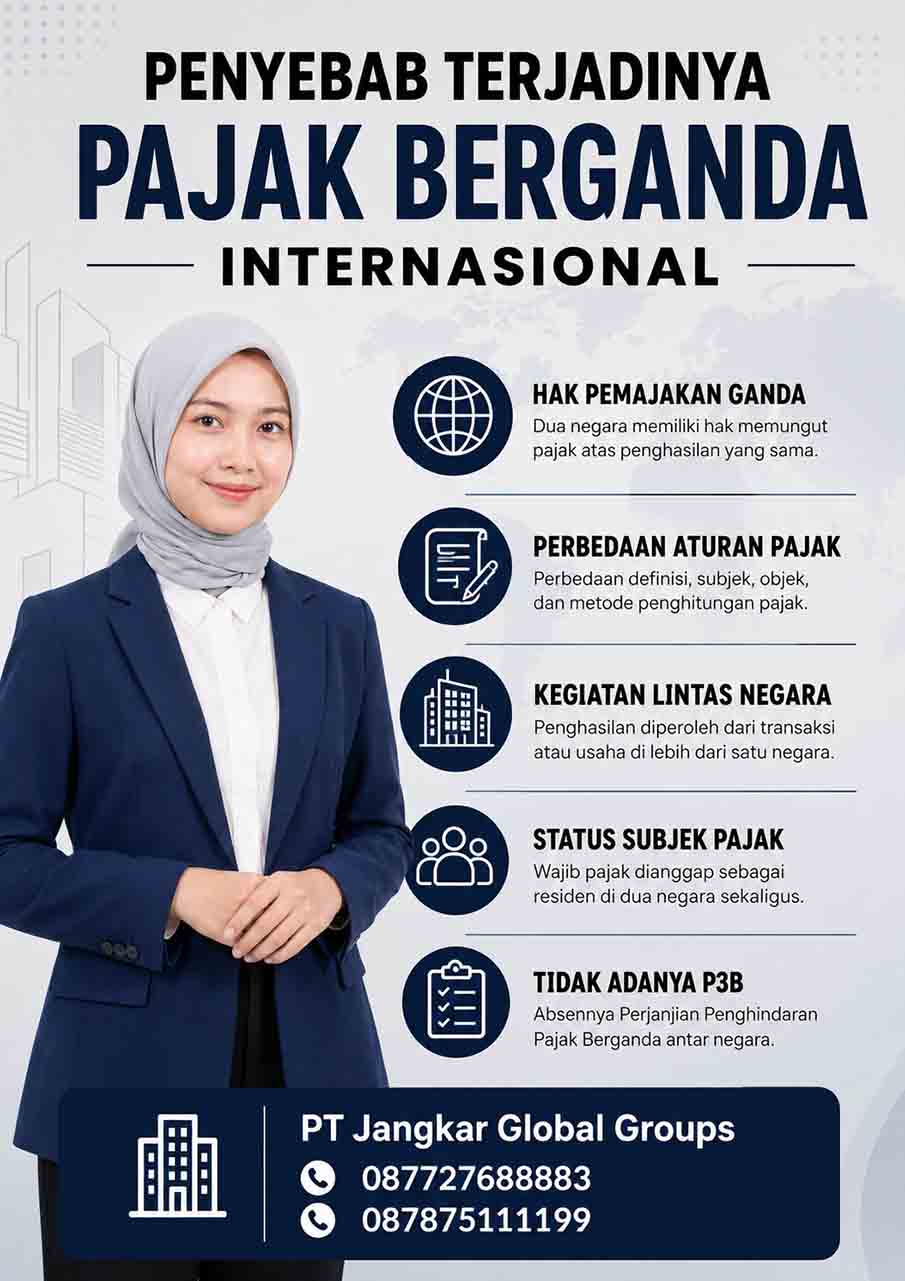
Penyebab Terjadinya Pajak Berganda Internasional
Beberapa faktor dapat memicu pajak berganda internasional. Memahami faktor tersebut membantu perusahaan dan individu mengantisipasi risiko sejak awal transaksi.
1. Perbedaan Status Domisili Pajak
Setiap negara menetapkan kriteria residensi pajak berdasarkan aturan masing-masing. Sebagian negara mempertimbangkan lama tinggal, tempat tinggal tetap, pusat kepentingan ekonomi, atau faktor lain.
Akibatnya, seseorang dapat memenuhi kriteria residensi pajak di dua negara sekaligus. Sebagai contoh, seorang profesional bekerja di luar negeri selama sebagian besar tahun, tetapi masih memiliki hubungan ekonomi dan keluarga yang relevan dengan Indonesia. Jika kedua negara menganggapnya sebagai wajib pajak dalam negeri, penghasilannya berpotensi menghadapi klaim pemajakan yang tumpang tindih.
Namun, status residensi tidak cukup di tentukan hanya berdasarkan kewarganegaraan atau kepemilikan alamat. Wajib pajak perlu menilai fakta dan aturan yang berlaku di setiap negara.
Baca Juga : Perjanjian Penghindaran Pajak Berganda (P3B): Pengertian, Manfaat, dan Penerapannya
2. Perbedaan Sistem dan Tarif Pajak
Setiap negara mempunyai tarif, dasar pengenaan pajak, serta metode penghitungan yang berbeda. Selain itu, beberapa negara mengenakan pajak atas penghasilan bruto, sedangkan negara lain menggunakan penghasilan neto setelah pengurangan tertentu.
Perbedaan tersebut dapat meningkatkan beban pajak ketika dua negara mengenakan pungutan atas penghasilan yang sama. Misalnya, negara sumber memotong pajak atas pembayaran dividen, sementara negara domisili juga memasukkan dividen tersebut dalam penghitungan pajak penghasilan wajib pajak.
Walaupun demikian, kredit pajak luar negeri atau ketentuan perjanjian pajak mungkin dapat mengurangi tumpang tindih tersebut.
Baca Juga : Status Subjek Pajak Dalam Negeri dan Luar Negeri: Apa Perbedaannya?
3. Transaksi Bisnis Lintas Negara
Perusahaan multinasional sering melakukan pembayaran bunga, royalti, dividen, jasa profesional, dan biaya lisensi kepada pihak di negara lain. Negara sumber dapat mengenakan pemotongan pajak atas pembayaran tertentu, sedangkan negara domisili penerima juga dapat memajaki penghasilan tersebut.
Selain itu, transaksi melalui cabang atau bentuk usaha tetap dapat menimbulkan persoalan alokasi laba. Jika dua negara menetapkan jumlah laba kena pajak yang berbeda atas kegiatan usaha yang sama, perusahaan berisiko menghadapi pemajakan ganda secara ekonomi.
Baca Juga : Pajak Ekspatriat di Indonesia: Kewajiban Pajak bagi Warga Negara Asing
4. Perbedaan Penafsiran Peraturan
Otoritas pajak di dua negara mungkin memiliki pandangan berbeda mengenai karakter suatu transaksi, tempat penghasilan berasal, atau keberadaan bentuk usaha tetap.
Sebagai contoh, suatu negara menganggap aktivitas perusahaan asing telah membentuk bentuk usaha tetap, sedangkan negara lain menilai aktivitas tersebut belum memenuhi kriteria yang relevan. Perbedaan penilaian ini dapat menimbulkan perselisihan tentang hak pemajakan atas laba usaha.
Karena itu, dokumentasi transaksi dan analisis ketentuan perpajakan menjadi bagian penting dalam pengelolaan risiko lintas negara.
Baca Juga : Pajak Pekerja Indonesia di Luar Negeri: Ketentuan dan Kewajiban Pelaporannya
Dampak Pajak Berganda Internasional bagi Wajib Pajak
Pajak berganda internasional tidak hanya meningkatkan tagihan pajak. Lebih jauh lagi, kondisi ini dapat memengaruhi keputusan investasi, operasional perusahaan, dan perencanaan keuangan individu.
1. Meningkatkan Beban Keuangan
Ketika dua negara mengenakan pajak atas penghasilan yang sama tanpa mekanisme pengurangan yang memadai, wajib pajak harus menyediakan dana lebih besar untuk memenuhi kewajibannya. Akibatnya, laba bersih perusahaan menurun dan pendapatan yang dapat di gunakan individu juga berkurang.
Sebagai ilustrasi, perusahaan menerima penghasilan dari luar negeri dan membayar pajak di negara sumber. Jika negara domisili kembali mengenakan pajak tanpa memberikan kredit atau keringanan yang relevan, total beban pajak dapat meningkat secara signifikan.
Baca Juga : Pajak atas Penghasilan dari Luar Negeri: Dividen, Bunga, dan Penghasilan Investasi
2. Menghambat Investasi Internasional
Investor mempertimbangkan potensi keuntungan setelah pajak sebelum menanamkan modal di negara lain. Jika risiko pajak berganda terlalu tinggi, mereka mungkin memilih pasar yang menawarkan kepastian perpajakan lebih baik.
Oleh sebab itu, ketidakpastian mengenai hak pemajakan dapat menghambat arus investasi, ekspansi perusahaan, dan pembentukan kemitraan internasional.
3. Menambah Beban Administrasi
Perusahaan lintas negara harus memahami ketentuan pajak di setiap yurisdiksi tempat mereka beroperasi. Mereka mungkin perlu menyiapkan dokumen tambahan, mengajukan pengembalian pajak, menerjemahkan dokumen, atau menunjuk konsultan lokal.
Selain membutuhkan biaya, proses tersebut juga menyita waktu tim keuangan dan kepatuhan. Jika perusahaan terlambat memenuhi kewajiban, risiko sanksi administratif dapat meningkat.
Baca Juga : Kredit Pajak Luar Negeri: Syarat, Perhitungan, dan Cara Mengklaimnya
4. Memicu Sengketa dengan Otoritas Pajak
Perbedaan penafsiran antara dua negara dapat menimbulkan koreksi pajak, keberatan, atau sengketa. Sebagai contoh, satu negara menilai laba yang di laporkan perusahaan terlalu rendah, sedangkan negara lain telah mengenakan pajak atas sebagian laba tersebut.
Jika kedua negara tidak menyelaraskan penyesuaian pajaknya, perusahaan berpotensi menghadapi pajak berganda ekonomi. Dengan demikian, penyelesaian sengketa dan koordinasi antarotoritas menjadi penting.
Cara Mengatasi Pajak Berganda Internasional
Wajib pajak dapat menggunakan sejumlah mekanisme untuk mengurangi risiko pajak berganda. Namun, pilihan yang tepat bergantung pada status wajib pajak, jenis penghasilan, negara terkait, dan ketentuan hukum yang berlaku.
1. Memanfaatkan Perjanjian Penghindaran Pajak Berganda (P3B)
Perjanjian Penghindaran Pajak Berganda atau P3B merupakan perjanjian antara dua negara untuk mengatur pembagian hak pemajakan dan mencegah pengenaan pajak berganda. Indonesia memiliki P3B dengan sejumlah negara mitra.
P3B dapat mengatur tarif pemotongan pajak atas dividen, bunga, dan royalti. Selain itu, perjanjian tersebut biasanya menetapkan ketentuan mengenai laba usaha, bentuk usaha tetap, serta prosedur penyelesaian perselisihan.
Namun, wajib pajak tidak otomatis memperoleh manfaat P3B hanya karena menerima penghasilan dari negara mitra. Penerima perlu memenuhi persyaratan yang relevan, termasuk ketentuan residensi, penerima manfaat sebenarnya jika di persyaratkan, dan prosedur administrasi negara sumber.
Oleh karena itu, perusahaan perlu memeriksa pasal yang sesuai dalam P3B sebelum melakukan pembayaran atau menerima penghasilan lintas negara.
Baca Juga : Transfer Pricing: Pengertian, Aturan, dan Dokumentasi bagi Perusahaan Multinasional
2. Menggunakan Kredit Pajak Luar Negeri
Kredit pajak luar negeri memungkinkan wajib pajak mengkreditkan pajak penghasilan yang telah dibayar di luar negeri terhadap kewajiban pajak di negara domisili, sesuai ketentuan domestik.
Di Indonesia, mekanisme ini berkaitan dengan PPh Pasal 24 bagi wajib pajak dalam negeri yang memenuhi persyaratan. Kredit pajak tidak selalu sama dengan seluruh pajak yang di bayar di luar negeri karena terdapat batasan dan ketentuan penghitungan tertentu.
Sebagai contoh, perusahaan Indonesia memperoleh penghasilan dari luar negeri dan membayar pajak di negara sumber. Ketika menghitung pajak penghasilan di Indonesia, perusahaan perlu menghitung kredit yang diperbolehkan berdasarkan aturan yang berlaku dan menyiapkan bukti pembayaran pajak luar negeri.
Dengan cara tersebut, perusahaan dapat mengurangi risiko membayar pajak dua kali atas penghasilan yang sama. Meski demikian, wajib pajak harus memeriksa jenis penghasilan, periode pajak, dokumen pendukung, dan batas kredit yang berlaku.
Baca Juga : Kewajiban Pelaporan Pajak Internasional: Dokumen, SPT, dan Kepatuhan Wajib Pajak
3. Memastikan Status Residensi Pajak
Status residensi menentukan negara yang dapat mengenakan pajak berdasarkan prinsip domisili. Karena itu, individu maupun perusahaan perlu memastikan status tersebut sebelum mengajukan manfaat perjanjian pajak atau menghitung kewajiban lintas negara.
Individu sebaiknya menyimpan bukti tempat tinggal, catatan perjalanan, kontrak kerja, dan dokumen lain yang relevan. Sementara itu, perusahaan perlu memeriksa tempat pendirian, lokasi manajemen efektif jika relevan, serta ketentuan domestik yang berlaku.
Jika dua negara mengklaim seseorang sebagai residen pajak, P3B yang relevan mungkin menyediakan aturan penentu residensi untuk tujuan perjanjian. Penerapannya tetap bergantung pada bunyi perjanjian dan fakta kasus.
4. Menyiapkan Dokumen Perpajakan Secara Lengkap
Dokumen yang tertata memudahkan wajib pajak membuktikan asal penghasilan, jumlah pajak yang dibayar, serta kelayakan memperoleh keringanan.
Dokumen yang perlu disiapkan dapat mencakup:
- Bukti pemotongan atau pembayaran pajak dari negara sumber.
- Surat keterangan domisili pajak atau dokumen residensi yang dipersyaratkan.
- Kontrak kerja sama, perjanjian lisensi, atau dokumen transaksi.
- Bukti penerimaan penghasilan dan laporan keuangan yang relevan.
- Formulir klaim manfaat P3B sesuai ketentuan negara terkait.
- Perhitungan kredit pajak luar negeri beserta dokumen pendukungnya.
Selain itu, wajib pajak perlu memastikan bahwa nama, nilai transaksi, tanggal pembayaran, dan periode pajak konsisten pada setiap dokumen. Dengan demikian, proses pemeriksaan dapat berjalan lebih lancar.
5. Menggunakan Prosedur Persetujuan Bersama
Apabila sengketa perpajakan muncul akibat penerapan P3B, wajib pajak dapat mempertimbangkan Mutual Agreement Procedure (MAP) atau prosedur persetujuan bersama, jika tersedia berdasarkan perjanjian yang relevan.
Melalui mekanisme ini, otoritas berwenang dari negara-negara yang terlibat berkomunikasi untuk mencari penyelesaian atas persoalan perpajakan lintas negara. Proses tersebut dapat membantu menangani kasus ketika tindakan satu atau kedua negara menimbulkan pemajakan yang tidak sesuai dengan perjanjian.
Namun, MAP bukan jaminan bahwa semua sengketa akan selesai sesuai keinginan wajib pajak. Pemohon perlu memenuhi persyaratan, mengikuti batas waktu yang berlaku, dan menyiapkan bukti yang mendukung klaimnya.
6. Melakukan Perencanaan Pajak Internasional
Perencanaan pajak yang baik membantu perusahaan mengidentifikasi risiko sebelum transaksi berlangsung. Untuk itu, perusahaan perlu meninjau struktur bisnis, jenis pembayaran lintas negara, keberadaan karyawan di luar negeri, dan potensi pembentukan bentuk usaha tetap.
Selain itu, perusahaan harus memastikan bahwa perencanaan tersebut mengikuti aturan anti-penghindaran pajak, ketentuan transfer pricing, serta persyaratan substansi ekonomi yang berlaku. Perencanaan pajak yang sah bertujuan memperoleh kepastian dan efisiensi, bukan menyembunyikan penghasilan atau menghindari kewajiban secara ilegal.
Bagi perusahaan dengan transaksi kompleks, konsultasi dengan tenaga profesional yang memahami perpajakan kedua negara dapat membantu mengurangi kesalahan.
Contoh Kasus Pajak Berganda Internasional
Misalnya, sebuah perusahaan Indonesia menerima royalti dari perusahaan di negara mitra. Negara sumber mengenakan pajak atas pembayaran royalti tersebut, sedangkan Indonesia juga memperhitungkan penghasilan itu dalam kewajiban pajak perusahaan sesuai ketentuan domestik.
Dalam situasi tersebut, perusahaan sebaiknya memeriksa tiga hal. Pertama, apakah P3B antara Indonesia dan negara sumber mengatur batas tarif pemotongan royalti. Kedua, apakah perusahaan memenuhi persyaratan untuk memperoleh tarif perjanjian. Ketiga, apakah pajak yang telah dibayar di luar negeri dapat dikreditkan di Indonesia.
Sebagai ilustrasi sederhana, anggap royalti berjumlah Rp500 juta. Jika tarif pemotongan domestik negara sumber sebesar 20%, pajak awal mencapai Rp100 juta. Apabila P3B yang berlaku mengizinkan tarif 10% dan seluruh persyaratan terpenuhi, pajak sumber dapat menjadi Rp50 juta.
Angka tersebut hanya simulasi untuk menjelaskan mekanisme tarif. Tarif sebenarnya bergantung pada isi P3B, karakter penghasilan, status penerima, serta ketentuan yang berlaku. Selanjutnya, perusahaan perlu menghitung kewajiban pajak di Indonesia dan kredit pajak yang diperbolehkan secara terpisah.
Kesalahan yang Perlu Dihindari dalam Mengatasi Pajak Berganda
Beberapa kesalahan administratif dapat menghambat pemanfaatan fasilitas perpajakan internasional. Karena itu, wajib pajak perlu menghindari hal-hal berikut:
- Menganggap P3B berlaku otomatis. Wajib pajak harus memeriksa persyaratan dan prosedur untuk memperoleh manfaat perjanjian.
- Tidak menyimpan bukti pajak luar negeri. Tanpa bukti yang memadai, klaim kredit pajak dapat menghadapi kendala.
- Menggunakan tarif yang tidak sesuai. Tarif harus merujuk pada aturan domestik dan P3B yang berlaku untuk transaksi terkait.
- Mengabaikan batas waktu administrasi. Keterlambatan dapat menghambat pengajuan manfaat atau penyelesaian sengketa.
- Mencampuradukkan pajak berganda hukum dan ekonomi. Pajak berganda hukum umumnya menyangkut penghasilan yang sama pada wajib pajak yang sama, sedangkan pajak berganda ekonomi dapat melibatkan pengenaan pajak atas laba yang sama pada wajib pajak berbeda.
Dengan menghindari kesalahan tersebut, wajib pajak dapat meningkatkan kepatuhan dan mengelola risiko perpajakan secara lebih efektif.
FAQ tentang Pajak Berganda Internasional
Apakah pajak berganda internasional selalu berarti wajib pajak membayar dua kali?
Tidak selalu. Dua negara mungkin memiliki dasar untuk mengenakan pajak, tetapi P3B, kredit pajak luar negeri, atau mekanisme domestik lainnya dapat mengurangi atau menghilangkan sebagian tumpang tindih tersebut. Hasilnya bergantung pada kondisi dan ketentuan yang berlaku.
Apakah individu yang bekerja di luar negeri dapat mengalami pajak berganda?
Ya. Risiko tersebut dapat muncul ketika negara tempat individu bekerja mengenakan pajak atas penghasilannya, sementara negara lain juga menganggap individu tersebut sebagai wajib pajak berdasarkan aturan residensi. Status pajak dan P3B yang relevan perlu diperiksa.
Apa perbedaan P3B dan kredit pajak luar negeri?
P3B merupakan perjanjian antarnegara yang mengatur pembagian hak pemajakan dan mekanisme terkait. Sebaliknya, kredit pajak luar negeri merupakan mekanisme dalam aturan domestik yang dapat mengurangi kewajiban pajak berdasarkan pajak yang telah dibayar di luar negeri, sesuai persyaratan dan batasannya.
Kapan perusahaan perlu berkonsultasi dengan konsultan pajak internasional?
Perusahaan sebaiknya mencari bantuan profesional ketika menjalankan transaksi lintas negara yang kompleks, menghadapi klaim residensi ganda, membentuk operasi di luar negeri, menerima koreksi pajak, atau membutuhkan bantuan menerapkan P3B dan menghitung kredit pajak.
Pajak berganda internasional terjadi ketika dua negara atau lebih mengenakan pajak atas penghasilan yang sama akibat perbedaan prinsip residensi, aturan sumber penghasilan, tarif, atau penafsiran hukum. Kondisi ini dapat meningkatkan beban keuangan, menghambat investasi, menambah pekerjaan administratif, dan memicu sengketa dengan otoritas pajak.
Namun, wajib pajak dapat mengelola risiko tersebut melalui pemanfaatan Perjanjian Penghindaran Pajak Berganda, kredit pajak luar negeri, pemeriksaan status residensi, penyimpanan dokumen yang lengkap, serta prosedur persetujuan bersama jika relevan. Selain itu, perencanaan pajak sejak awal membantu perusahaan dan individu memahami kewajiban mereka sebelum melakukan transaksi lintas negara.
Pada akhirnya, pajak berganda internasional dapat diatasi secara lebih efektif melalui kepatuhan, dokumentasi yang akurat, dan pemahaman terhadap peraturan setiap negara. Untuk kasus yang melibatkan jumlah besar atau sengketa, wajib pajak sebaiknya meminta pendampingan profesional agar strategi yang digunakan sesuai dengan hukum yang berlaku.
Konsultasi Perpajakan Internasional Sekarang


