

Pajak atas gaji, tunjangan, bonus, dan penghasilan karyawan merupakan bagian dari kewajiban perpajakan yang perlu dipahami oleh pekerja maupun perusahaan di Indonesia. Setiap karyawan dapat menerima berbagai bentuk penghasilan dari pekerjaannya, mulai dari gaji pokok, tunjangan jabatan, uang lembur, komisi, hingga bonus tahunan. Oleh karena itu, pemahaman mengenai Pajak Penghasilan atau PPh Pasal 21 membantu karyawan mengetahui alasan pemotongan pajak pada slip gaji dan memastikan perusahaan menjalankan kewajiban perpajakan secara tepat.
Selain gaji bulanan, perusahaan dapat memberikan fasilitas atau manfaat tertentu sebagai bagian dari kompensasi. Namun, setiap komponen penghasilan dapat memiliki perlakuan perpajakan sesuai ketentuan yang berlaku. Dengan demikian, karyawan perlu mengenali jenis penghasilan yang masuk dalam perhitungan pajak, sedangkan pemberi kerja perlu menghitung dan memotong pajak sesuai aturan.
Di sisi lain, sistem penghitungan PPh Pasal 21 menggunakan ketentuan yang membedakan pemotongan selama tahun berjalan dan penghitungan pada masa pajak terakhir. Pemerintah juga menerapkan Tarif Efektif Rata-Rata atau TER untuk mempermudah pemotongan bulanan dalam kondisi yang diatur. Karena itu, memahami dasar pajak, komponen penghasilan, tarif, dan cara penghitungan akan membantu karyawan memeriksa penghasilannya dengan lebih baik.
Apa Itu Pajak atas Gaji dan Penghasilan Karyawan?
Pajak atas gaji dan penghasilan karyawan merupakan Pajak Penghasilan yang berkaitan dengan imbalan yang diterima seseorang karena pekerjaan, jasa, atau kegiatan tertentu. Untuk karyawan yang menjadi Wajib Pajak orang pribadi dalam negeri, pemotongan atas penghasilan dari pekerjaan pada umumnya menggunakan PPh Pasal 21.
PPh Pasal 21 mencakup penghasilan dengan nama dan bentuk yang beragam. Contohnya adalah gaji, upah, honorarium, tunjangan, bonus, uang lembur, komisi, dan pembayaran lain yang berhubungan dengan pekerjaan. Artinya, perusahaan tidak hanya memperhatikan gaji pokok ketika menentukan penghasilan yang perlu diperhitungkan dalam pemotongan pajak.
Pemberi kerja, termasuk perusahaan dan instansi yang memenuhi ketentuan, bertugas menghitung, memotong, menyetor, serta melaporkan PPh Pasal 21 sesuai kewajibannya. Sementara itu, karyawan perlu memeriksa rincian penghasilan, bukti potong, dan kewajiban pelaporan pajak tahunan.
Namun, pemotongan pajak tidak selalu berarti jumlah yang dipotong setiap bulan sama. Besarnya pemotongan dapat berubah karena variasi penghasilan, status perpajakan, komponen pembayaran, dan ketentuan penghitungan pada masa pajak terakhir. Oleh sebab itu, karyawan sebaiknya memahami cara kerja pemotongan pajak daripada hanya melihat nominal potongan pada satu bulan.
BACA JUGA: Pajak atas Pendapatan: Pengertian, Jenis, dan Cara Menghitung
Mengapa Pajak atas Gaji dan Tunjangan Perlu Dipahami?
Pemahaman mengenai pajak atas gaji dan tunjangan membantu karyawan mengetahui jumlah penghasilan yang diterima setelah pemotongan. Dengan begitu, karyawan dapat menyusun anggaran bulanan berdasarkan penghasilan bersih, bukan hanya berdasarkan gaji sebelum pajak.
Selain itu, pemahaman tersebut memudahkan karyawan memeriksa slip gaji. Jika perusahaan mencatat tunjangan, lembur, atau bonus sebagai komponen penghasilan, karyawan dapat membandingkan rincian tersebut dengan jumlah pemotongan PPh Pasal 21. Apabila ada perbedaan yang belum jelas, karyawan dapat meminta penjelasan dari bagian sumber daya manusia atau bagian penggajian.
Bagi perusahaan, pemahaman perpajakan membantu pengelolaan administrasi penggajian. Perusahaan perlu mengelompokkan penghasilan secara tepat, menggunakan metode penghitungan yang sesuai, dan memberikan bukti potong kepada karyawan berdasarkan ketentuan.
Dengan demikian, pengetahuan pajak bermanfaat bagi kedua pihak. Karyawan dapat memahami hak dan kewajibannya, sedangkan perusahaan dapat menjaga ketertiban administrasi serta mengurangi risiko kesalahan penghitungan.
BACA JUGA: Pajak Penghasilan Orang Pribadi: Subjek, Objek, dan Kewajiban
Jenis Gaji yang Dikenai Pajak Penghasilan
Gaji menjadi komponen utama dalam penghasilan karyawan. Namun, istilah gaji dapat mencakup beberapa bentuk pembayaran yang berkaitan dengan hubungan kerja. Oleh karena itu, perusahaan perlu menilai setiap komponen berdasarkan sifat dan ketentuan perpajakannya.
Gaji Pokok Karyawan
Gaji pokok merupakan imbalan dasar yang perusahaan berikan kepada karyawan sesuai perjanjian kerja, jabatan, atau kebijakan pengupahan. Bagi karyawan tetap, gaji pokok umumnya menjadi komponen utama penghasilan bruto bulanan untuk penghitungan PPh Pasal 21.
Besarnya gaji pokok dapat berbeda berdasarkan jabatan, masa kerja, tingkat keahlian, dan kebijakan perusahaan. Namun, perbedaan nominal tersebut tidak mengubah prinsip bahwa gaji dari pekerjaan termasuk jenis penghasilan yang perlu diperiksa dalam penghitungan pajak.
Selain itu, gaji pokok bukan satu-satunya komponen yang menentukan jumlah pajak. Perusahaan juga memperhitungkan komponen penghasilan lain sesuai aturan. Karena itu, karyawan perlu membaca slip gaji secara keseluruhan agar memahami hubungan antara penghasilan bruto, potongan, dan penghasilan bersih.
Upah Lembur dan Pembayaran Tambahan
Upah lembur merupakan pembayaran atas pekerjaan yang karyawan lakukan di luar waktu kerja normal sesuai ketentuan ketenagakerjaan. Jika karyawan menerima upah lembur, pembayaran tersebut dapat menjadi bagian dari penghasilan yang diperhitungkan dalam PPh Pasal 21.
Begitu pula pembayaran tambahan yang muncul karena pencapaian target, penyelesaian pekerjaan, atau kebijakan perusahaan perlu diperiksa berdasarkan karakter pembayarannya. Nama pembayaran tidak otomatis menentukan perlakuan pajak. Sebaliknya, hubungan pembayaran dengan pekerjaan dan ketentuan yang berlaku menjadi pertimbangan penting.
Oleh sebab itu, perusahaan perlu mencatat upah lembur dan pembayaran tambahan secara jelas. Dengan pencatatan tersebut, karyawan dapat mengetahui sumber penghasilan dan memahami perubahan jumlah pajak pada bulan tertentu.
BACA JUGA: Jenis Pendapatan yang Dikenai Pajak Penghasilan di Indonesia
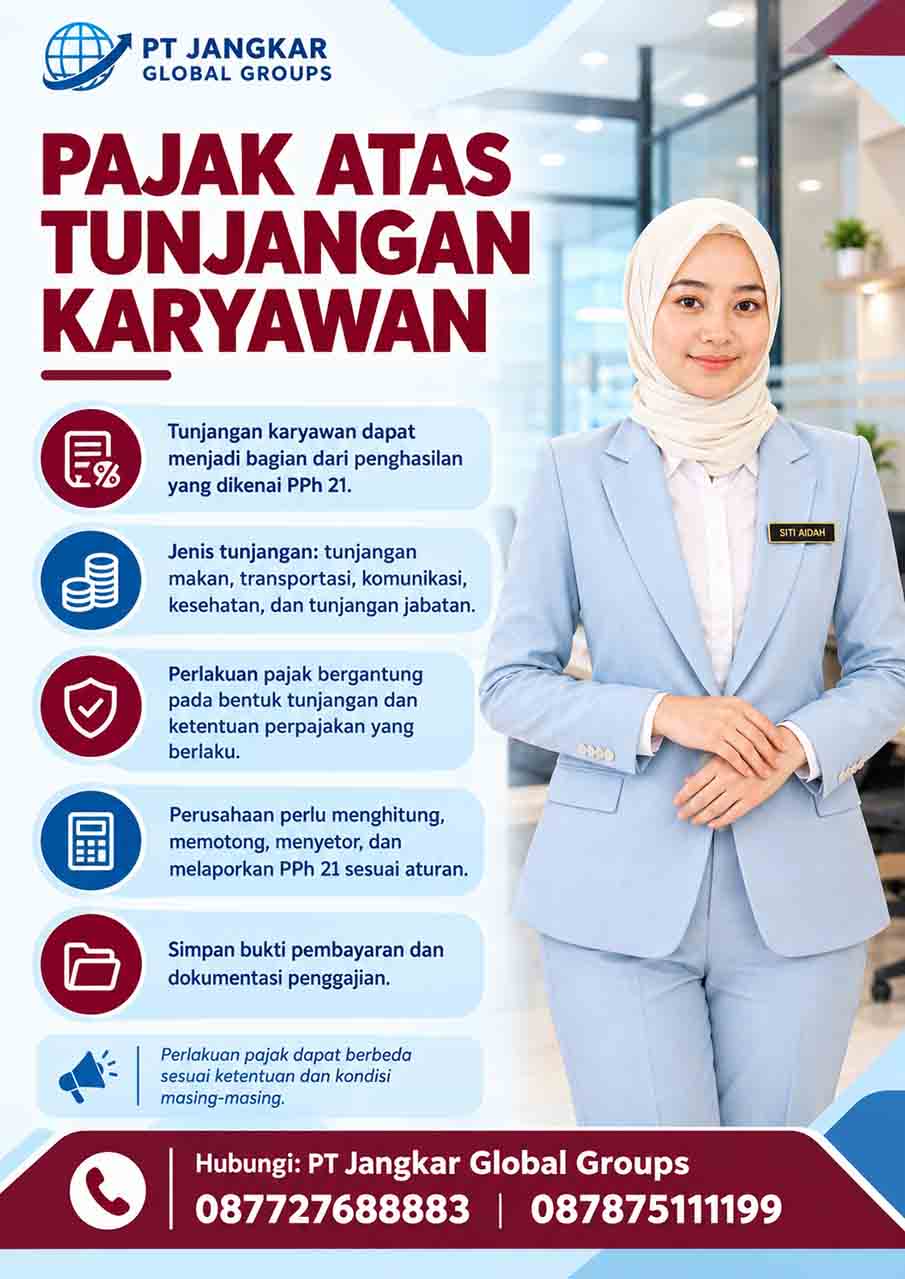
Pajak atas Tunjangan Karyawan
Tunjangan merupakan tambahan penghasilan atau manfaat yang perusahaan berikan selain gaji pokok. Bentuknya dapat berupa tunjangan jabatan, transportasi, makan, komunikasi, perumahan, atau tunjangan lain sesuai kebijakan perusahaan. Namun, perlakuan pajak bergantung pada bentuk tunjangan dan ketentuan yang mengaturnya.
Tunjangan Jabatan
Tunjangan jabatan merupakan tambahan penghasilan yang berkaitan dengan posisi atau tanggung jawab karyawan. Perusahaan dapat memberikan tunjangan ini kepada karyawan yang memegang jabatan tertentu sesuai struktur organisasi.
Pada umumnya, tunjangan jabatan dalam bentuk uang menjadi bagian dari penghasilan yang perlu di perhitungkan dalam PPh Pasal 21. Oleh karena itu, perusahaan perlu memasukkan komponen tersebut dalam pencatatan penggajian sesuai aturan yang berlaku.
Tunjangan Transportasi dan Makan
Tunjangan transportasi dan makan dapat membantu karyawan memenuhi kebutuhan selama bekerja. Perusahaan bisa memberikan tunjangan tersebut dalam bentuk uang atau menyediakan fasilitas secara langsung.
Perbedaan bentuk pemberian dapat memengaruhi perlakuan pajaknya. Tunjangan uang yang menjadi tambahan penghasilan umumnya perlu di periksa sebagai bagian dari penghasilan karyawan. Sementara itu, fasilitas atau manfaat dalam bentuk barang dan jasa dapat mengikuti ketentuan mengenai natura dan kenikmatan.
Karena itu, perusahaan sebaiknya tidak menyamakan semua tunjangan tanpa memeriksa bentuk pemberiannya. Pencatatan yang jelas membantu perusahaan menentukan perlakuan pajak secara tepat.
Tunjangan Kesehatan dan Fasilitas Karyawan
Perusahaan dapat memberikan dukungan kesehatan melalui pembayaran tunai, penggantian biaya, asuransi, atau fasilitas tertentu. Setiap bentuk pemberian perlu di tinjau berdasarkan aturan perpajakan yang berlaku.
Sebagai contoh, pembayaran tunai kepada karyawan dapat memiliki perlakuan berbeda dari fasilitas kesehatan yang perusahaan sediakan melalui mekanisme tertentu. Demikian pula fasilitas kendaraan, tempat tinggal, atau manfaat lain memerlukan pemeriksaan sesuai ketentuan mengenai natura dan kenikmatan.
Oleh sebab itu, perusahaan perlu mengidentifikasi bentuk manfaat, pihak penerima, dan dasar pemberiannya. Dengan demikian, administrasi pajak dapat mengikuti karakter transaksi, bukan sekadar nama tunjangan.
BACA JUGA: Pajak atas Pendapatan Luar Negeri bagi Wajib Pajak Indonesia
Pajak atas Bonus Karyawan
Bonus merupakan pembayaran tambahan yang perusahaan berikan di luar gaji rutin. Perusahaan dapat memberikan bonus berdasarkan pencapaian target, kinerja individu, hasil usaha, atau kebijakan penghargaan. Karena bonus berkaitan dengan pekerjaan, komponen ini umumnya masuk dalam penghasilan yang perlu di perhitungkan untuk PPh Pasal 21.
Bonus Tahunan dan Bonus Kinerja
Bonus tahunan biasanya di berikan berdasarkan hasil kerja selama periode tertentu atau pencapaian perusahaan. Sementara itu, bonus kinerja dapat mengikuti indikator individu, tim, atau unit kerja.
Ketika karyawan menerima bonus, jumlah penghasilan pada bulan tersebut dapat meningkat. Akibatnya, potongan PPh Pasal 21 pada bulan pembayaran juga dapat berubah. Namun, kenaikan potongan pada bulan tersebut tidak selalu berarti tarif pajak tahunan karyawan berubah secara permanen.
Dalam sistem penghitungan PPh Pasal 21 yang berlaku, pemberi kerja menerapkan metode pemotongan sesuai masa pajak dan jenis penghasilan. Pada masa pajak terakhir, perusahaan menghitung kembali pajak tahunan berdasarkan ketentuan yang berlaku. Karena itu, karyawan perlu memeriksa bukti potong dan hasil penghitungan akhir tahun.
Bonus Hari Raya dan Insentif
Bonus hari raya atau insentif dapat muncul sebagai tambahan pembayaran kepada karyawan. Perlakuan pajaknya bergantung pada karakter pembayaran dan aturan yang berlaku. Jika pembayaran tersebut menjadi penghasilan sehubungan dengan pekerjaan, perusahaan perlu memperhitungkannya sesuai ketentuan PPh Pasal 21.
Selain itu, insentif penjualan, komisi, dan penghargaan berbasis target juga memerlukan pencatatan yang benar. Perusahaan sebaiknya menjelaskan komponen tersebut pada slip gaji agar karyawan dapat mengetahui jumlah penghasilan yang menjadi dasar pemotongan.
BACA JUGA: Pajak bagi WNI yang Bekerja di Luar Negeri: Status dan Kewajiban
Penghasilan Karyawan Lain yang Dapat Dikenai Pajak
Selain gaji, tunjangan, dan bonus, karyawan dapat menerima bentuk penghasilan lain dari perusahaan. Penghasilan tersebut dapat berupa komisi, honorarium, pembayaran cuti tertentu, uang penghargaan, atau manfaat lain yang berkaitan dengan pekerjaan.
Komisi Penjualan
Komisi penjualan biasanya mengikuti nilai transaksi atau pencapaian target. Perusahaan dapat memberikan komisi kepada tenaga penjualan, staf pemasaran, atau karyawan yang memiliki skema imbalan berdasarkan hasil kerja.
Komisi yang berkaitan dengan pekerjaan perlu di perhitungkan sesuai ketentuan PPh Pasal 21. Oleh karena itu, perusahaan perlu mencatat nilai komisi, periode pembayaran, serta dasar penghitungannya agar proses penggajian berjalan tertib.
Uang Penghargaan dan Pembayaran Khusus
Karyawan dapat menerima penghargaan atas masa kerja, pencapaian tertentu, atau penyelesaian proyek. Selain itu, beberapa karyawan menerima pembayaran khusus ketika memasuki masa pensiun atau mengakhiri hubungan kerja.
Setiap pembayaran memiliki aturan perpajakan yang dapat berbeda. Misalnya, uang pesangon dan manfaat pensiun tertentu memiliki ketentuan tersendiri. Karena itu, perusahaan perlu memeriksa kategori penerima dan jenis pembayaran sebelum menentukan mekanisme pemotongan.
Natura dan Kenikmatan
Natura merupakan imbalan dalam bentuk barang, sedangkan kenikmatan merujuk pada fasilitas atau layanan yang karyawan manfaatkan. Contohnya dapat mencakup fasilitas tempat tinggal, kendaraan, atau manfaat lain yang perusahaan sediakan.
Peraturan perpajakan mengatur perlakuan natura dan kenikmatan dengan mempertimbangkan jenis fasilitas, penerima, serta pengecualian yang berlaku. Dengan demikian, tidak semua fasilitas otomatis menjadi objek pajak dengan perlakuan yang sama.
Perusahaan perlu menilai fasilitas berdasarkan ketentuan yang berlaku dan mencatatnya secara benar. Jika suatu manfaat memenuhi kriteria objek pajak, perusahaan perlu menerapkan perlakuan yang sesuai. Sebaliknya, manfaat yang memenuhi syarat pengecualian mengikuti ketentuan khusus tersebut.
BACA JUGA: Pajak Penghasilan Warga Negara Asing yang Bekerja di Indonesia
Cara Menghitung Pajak atas Gaji dan Bonus Karyawan
Penghitungan PPh Pasal 21 perlu mengikuti metode yang berlaku bagi jenis karyawan dan periode pembayaran. Untuk pegawai tetap, sistem menggunakan tarif efektif bulanan pada masa pajak selain masa pajak terakhir. Selanjutnya, pada masa pajak terakhir, pemberi kerja menghitung kembali PPh Pasal 21 berdasarkan penghasilan setahun dan ketentuan tarif yang berlaku.
Penggunaan Tarif Efektif Rata-Rata
Tarif Efektif Rata-Rata atau TER membantu menyederhanakan pemotongan PPh Pasal 21 selama tahun berjalan. Besarnya tarif efektif bergantung pada kategori yang di tentukan berdasarkan status Penghasilan Tidak Kena Pajak dan jumlah penghasilan bruto bulanan sesuai aturan.
Dalam penerapannya, pemberi kerja mengalikan tarif efektif yang sesuai dengan penghasilan bruto pada masa pajak terkait. Namun, tarif efektif bulanan bukan tarif pajak tahunan yang berdiri sendiri. Perusahaan tetap perlu melakukan penghitungan pada masa pajak terakhir sesuai ketentuan.
Karena itu, karyawan tidak sebaiknya langsung menyimpulkan jumlah pajak tahunan hanya dari potongan satu bulan. Perubahan bonus, tunjangan, atau penghasilan lain dapat memengaruhi pemotongan bulanan dan hasil penghitungan akhir.
Tarif Progresif Pajak Penghasilan
Penghitungan PPh orang pribadi pada masa pajak terakhir mengikuti tarif progresif sesuai ketentuan undang-undang. Secara umum, lapisan tarif tahunan yang berlaku adalah 5% untuk Penghasilan Kena Pajak sampai dengan Rp60 juta, 15% untuk bagian di atas Rp60 juta sampai Rp250 juta, 25% untuk bagian di atas Rp250 juta sampai Rp500 juta, 30% untuk bagian di atas Rp500 juta sampai Rp5 miliar, dan 35% untuk bagian di atas Rp5 miliar.
Tarif tersebut berlaku secara berlapis, bukan dengan menerapkan satu tarif tertinggi terhadap seluruh penghasilan kena pajak. Selain itu, penghitungan memperhatikan penghasilan neto, pengurangan yang diperbolehkan, dan Penghasilan Tidak Kena Pajak atau PTKP sesuai status Wajib Pajak.
Dengan demikian, dua karyawan dengan gaji bruto yang sama belum tentu memiliki hasil penghitungan akhir yang identik. Status perpajakan, komponen penghasilan, dan kondisi masing-masing dapat memengaruhi hasilnya.
Contoh Sederhana Pemotongan Pajak
Misalnya, seorang karyawan menerima gaji bulanan dan tunjangan tetap. Pada bulan tertentu, perusahaan juga memberikan bonus kinerja. Akibatnya, jumlah penghasilan bruto pada bulan pembayaran bonus meningkat di bandingkan bulan biasa.
Perusahaan perlu memasukkan komponen penghasilan tersebut sesuai aturan PPh Pasal 21. Untuk pemotongan bulanan, perusahaan menggunakan metode dan tarif efektif yang sesuai. Selanjutnya, pada masa pajak terakhir, perusahaan menghitung kembali pajak tahunan berdasarkan keseluruhan penghasilan dan ketentuan yang berlaku.
Contoh tersebut menunjukkan bahwa bonus dapat memengaruhi pemotongan pajak, tetapi penghitungan akhir tetap mengikuti mekanisme tahunan. Untuk mengetahui jumlah pajak secara tepat, karyawan perlu melihat data penghasilan lengkap, status PTKP, potongan yang diperbolehkan, dan bukti pemotongan.
BACA JUGA: Cara Menghitung Pajak atas Pendapatan dan Memahami Tarif PPh
Pengaruh Status PTKP terhadap Pajak Karyawan
Penghasilan Tidak Kena Pajak atau PTKP merupakan batas penghasilan yang tidak di kenai PPh dalam penghitungan pajak tahunan sesuai ketentuan. Besarnya PTKP bergantung pada status Wajib Pajak dan kondisi keluarga yang di akui dalam aturan perpajakan.
Status PTKP memengaruhi penghitungan Penghasilan Kena Pajak. Oleh karena itu, karyawan perlu memastikan data pribadi yang menjadi dasar penghitungan pajak sesuai dengan kondisi sebenarnya dan tercatat dengan benar pada administrasi perusahaan.
Selain itu, perubahan status perkawinan atau tanggungan dapat memengaruhi kategori tarif efektif yang di gunakan selama tahun berjalan sesuai ketentuan. Karyawan sebaiknya menyampaikan perubahan data kepada bagian penggajian agar perusahaan dapat menyesuaikan administrasi perpajakan.
BACA JUGA: Perjanjian Penghindaran Pajak Berganda: Fungsi dan Manfaat
Kewajiban Perusahaan dan Karyawan dalam PPh Pasal 21
Perusahaan memiliki tanggung jawab untuk menghitung, memotong, menyetor, dan melaporkan PPh Pasal 21 sesuai aturan. Selain itu, perusahaan perlu menyimpan catatan penghitungan dan memberikan bukti potong kepada karyawan berdasarkan ketentuan yang berlaku.
Sementara itu, karyawan perlu memeriksa slip gaji dan bukti potong yang perusahaan berikan. Jika karyawan menerima penghasilan dari lebih dari satu pemberi kerja atau memiliki sumber penghasilan lain, ia perlu menilai seluruh kewajiban pelaporan sesuai status dan ketentuan perpajakannya.
Pelaporan SPT Tahunan juga memerlukan perhatian. Karyawan perlu mencocokkan data penghasilan, bukti potong, dan informasi lain yang relevan sebelum menyampaikan laporan. Dengan demikian, pelaporan dapat mencerminkan kondisi perpajakan yang sebenarnya.
Jika terdapat perbedaan antara data karyawan dan catatan perusahaan, segera minta klarifikasi. Langkah tersebut lebih baik daripada membiarkan ketidaksesuaian hingga mendekati batas waktu pelaporan.
BACA JUGA: Bukti Potong Pajak dan Dokumen Pelaporan Penghasilan
Kesalahan yang Perlu Dihindari dalam Pajak Penghasilan Karyawan
Salah satu kesalahan yang sering terjadi adalah menganggap hanya gaji pokok yang menjadi objek PPh Pasal 21. Padahal, tunjangan, bonus, komisi, dan pembayaran lain yang berhubungan dengan pekerjaan juga perlu diperiksa sesuai aturan.
Kesalahan berikutnya adalah menganggap potongan pajak bulanan selalu sama. Jumlah potongan dapat berubah ketika karyawan menerima bonus atau memperoleh penghasilan tambahan. Selain itu, penghitungan pada masa pajak terakhir dapat menghasilkan penyesuaian berdasarkan pajak tahunan.
Karyawan juga sebaiknya tidak mengabaikan bukti potong. Dokumen tersebut membantu memeriksa pemotongan dan mendukung pelaporan SPT Tahunan. Di sisi lain, perusahaan perlu menghindari pencatatan komponen penghasilan yang tidak lengkap atau penggunaan kategori tarif yang tidak sesuai.
Untuk mengurangi risiko, simpan slip gaji, bukti potong, dan dokumen pendukung secara teratur. Periksa perubahan data pribadi dan penghasilan, lalu koordinasikan ketidaksesuaian dengan bagian penggajian. Apabila kasus perpajakan cukup rumit, mintalah penjelasan dari tenaga profesional yang memahami ketentuan pajak.
BACA JUGA: Konsultasi Dokumen Perpajakan untuk Keperluan Kerja
Jasa Pengurusan Dokumen Pajak
Pajak atas gaji, tunjangan, bonus, dan penghasilan karyawan memerlukan pencatatan yang tertib agar perusahaan dan karyawan dapat memahami kewajiban administrasi masing-masing. Oleh karena itu, siapkan dokumen penggajian, bukti penghasilan, bukti potong, dan data pendukung sesuai kebutuhan.
PT Jangkar Global Groups melalui Jangkar Groups menyediakan layanan pendampingan pengurusan dokumen sesuai kebutuhan pemohon. Pendampingan dapat membantu memetakan kebutuhan administrasi, memeriksa kelengkapan dokumen, dan memahami tahapan pengurusan yang relevan dengan kebutuhan individu maupun perusahaan.
Sebelum memulai proses, tentukan tujuan pengurusan dan siapkan informasi mengenai jenis dokumen yang diperlukan. Untuk penghitungan, pemotongan, dan pelaporan pajak, pastikan seluruh tindakan mengikuti peraturan resmi atau arahan tenaga profesional yang memiliki kompetensi di bidang perpajakan.
Konsultasi Pajak Penghasilan dan Dokumen Perpajakan Sekarang


