Penerapan sistem MRV dalam program CSR dan ESG membantu perusahaan mengukur dampak kegiatan terhadap lingkungan secara lebih terarah. Melalui Measurement, Reporting, and Verification, perusahaan dapat mengumpulkan data, menyusun laporan, serta memeriksa keakuratan informasi terkait emisi gas rumah kaca dan berbagai aktivitas keberlanjutan. Dengan demikian, perusahaan tidak hanya menjalankan program tanggung jawab sosial, tetapi juga memiliki bukti yang dapat menjelaskan hasil dan manfaat kegiatannya.
Saat ini, perusahaan semakin memperhatikan dampak operasional terhadap lingkungan dan masyarakat. Selain memenuhi tanggung jawab sosial, perusahaan juga perlu menunjukkan komitmen terhadap prinsip Environmental, Social, and Governance atau ESG. Oleh karena itu, sistem MRV berperan penting dalam membantu perusahaan menilai pencapaian program secara terukur. Sistem ini juga mendukung transparansi sehingga pemangku kepentingan dapat memahami hasil kegiatan berdasarkan data.
Apa Itu Sistem MRV dalam Program CSR dan ESG?
Sistem MRV merupakan pendekatan untuk mengukur, melaporkan, dan memverifikasi hasil suatu kegiatan atau program. Dalam konteks perubahan iklim, sistem ini berfokus pada pengumpulan informasi mengenai emisi gas rumah kaca, pengurangan emisi, serta dampak kegiatan terhadap lingkungan.
Sementara itu, CSR atau Corporate Social Responsibility merupakan bentuk tanggung jawab perusahaan terhadap lingkungan dan masyarakat di sekitar kegiatan usahanya. Program CSR dapat mencakup penghijauan, pengelolaan sampah, pemberdayaan masyarakat, konservasi lingkungan, hingga penggunaan energi yang lebih efisien.
Di sisi lain, ESG merupakan kerangka penilaian kinerja perusahaan berdasarkan tiga aspek utama, yaitu lingkungan, sosial, dan tata kelola. Aspek lingkungan mencakup penggunaan energi, emisi, air, limbah, serta perlindungan keanekaragaman hayati. Aspek sosial berkaitan dengan tenaga kerja, masyarakat, keselamatan, dan hak asasi manusia. Adapun tata kelola mencakup transparansi, etika bisnis, kepatuhan, serta pengawasan perusahaan.
Ketiga konsep tersebut memiliki hubungan yang erat. CSR menjadi salah satu bentuk pelaksanaan tanggung jawab perusahaan, sedangkan ESG membantu perusahaan menilai keberlanjutan kinerjanya secara lebih luas. Selanjutnya, MRV menyediakan mekanisme untuk mengukur dan memeriksa hasil program, terutama yang berkaitan dengan dampak lingkungan dan perubahan iklim.
BACA JUGA: Apa Itu MRV Perubahan Iklim? Pengertian, Tujuan, dan Manfaat
Hubungan Sistem MRV dengan Program CSR
Program CSR sering melibatkan kegiatan yang bertujuan memberikan manfaat bagi lingkungan dan masyarakat. Namun, perusahaan membutuhkan data untuk mengetahui apakah kegiatan tersebut benar-benar menghasilkan perubahan sesuai target.
Sebagai contoh, perusahaan menjalankan program penanaman pohon di sekitar wilayah operasional. Kegiatan tersebut dapat memberikan manfaat bagi lingkungan. Akan tetapi, jumlah bibit yang di tanam saja belum cukup untuk menunjukkan keberhasilan program. Perusahaan juga perlu memantau tingkat pertumbuhan pohon, tingkat kelangsungan hidup, luas area penghijauan, serta kontribusinya terhadap penyerapan karbon jika perusahaan mengklaim dampak tersebut.
Melalui sistem MRV, perusahaan dapat menyusun indikator yang lebih jelas. Selain itu, perusahaan dapat membandingkan kondisi sebelum dan sesudah program berjalan. Dengan cara tersebut, laporan CSR tidak hanya berisi daftar kegiatan, tetapi juga menjelaskan hasil berdasarkan data.
Pengukuran Dampak Program Lingkungan
Pengukuran membantu perusahaan mengetahui hasil nyata dari kegiatan CSR. Misalnya, perusahaan menjalankan program pengurangan sampah plastik, penghematan listrik, pengolahan limbah, atau konservasi mangrove.
Setiap kegiatan membutuhkan indikator yang sesuai. Untuk program pengurangan sampah, perusahaan dapat mengukur berat sampah yang berhasil di kurangi atau di daur ulang. Sementara itu, program penghematan energi dapat menggunakan data konsumsi listrik sebelum dan sesudah penerapan kebijakan.
Dengan demikian, perusahaan memiliki dasar untuk menilai efektivitas program. Bahkan, data tersebut dapat membantu tim CSR menentukan kegiatan lanjutan yang memberikan manfaat lebih besar.
Pemantauan Manfaat bagi Masyarakat
CSR tidak hanya berhubungan dengan lingkungan, tetapi juga mencakup kesejahteraan masyarakat. Oleh sebab itu, perusahaan perlu mengukur hasil program sosial secara terstruktur.
Sebagai contoh, program pemberdayaan masyarakat dapat menggunakan indikator jumlah peserta, peningkatan keterampilan, perkembangan usaha, dan perubahan pendapatan. Selain itu, perusahaan dapat mengumpulkan tanggapan masyarakat melalui survei atau wawancara.
Walaupun indikator sosial tidak selalu berkaitan langsung dengan penghitungan emisi, perusahaan tetap membutuhkan proses pengumpulan dan pemeriksaan data yang konsisten. Dengan begitu, laporan CSR dapat menunjukkan manfaat program secara lebih objektif.
Evaluasi Keberlanjutan Program CSR
Program CSR yang berkelanjutan membutuhkan evaluasi secara berkala. Perusahaan tidak cukup hanya menjalankan kegiatan satu kali, kemudian menganggap target telah tercapai.
Sebaliknya, perusahaan perlu memeriksa perkembangan program dalam periode tertentu. Misalnya, perusahaan dapat membandingkan hasil penghijauan setiap tahun atau menilai perkembangan usaha masyarakat setelah mengikuti pelatihan.
Data hasil evaluasi membantu perusahaan mengetahui hambatan dan menentukan perbaikan. Oleh karena itu, penerapan prinsip MRV dapat memperkuat kualitas pengelolaan CSR sekaligus membantu perusahaan menyusun rencana kegiatan berikutnya.
BACA JUGA: Metode Pengukuran Emisi Gas Rumah Kaca untuk Mitigasi Iklim
Peran Sistem MRV dalam Penerapan ESG
Kerangka ESG mendorong perusahaan untuk memperhatikan dampak kegiatan bisnis secara menyeluruh. Namun, perusahaan membutuhkan informasi yang dapat di percaya agar penilaian ESG tidak hanya bergantung pada pernyataan atau target internal.
Sistem MRV membantu menyediakan informasi tersebut, khususnya pada aspek lingkungan. Selain itu, prinsip pengukuran, pelaporan, dan verifikasi dapat mendukung pengelolaan data sosial maupun tata kelola apabila perusahaan menyesuaikan metode dan indikatornya.
Mendukung Penilaian Aspek Environmental
Aspek Environmental berhubungan dengan dampak perusahaan terhadap lingkungan. Beberapa indikator yang sering menjadi perhatian meliputi emisi gas rumah kaca, konsumsi energi, penggunaan air, pengelolaan limbah, dan perlindungan ekosistem.
Melalui MRV, perusahaan dapat menentukan batas pengukuran dan mengumpulkan data dari aktivitas operasional. Sebagai contoh, perusahaan dapat mencatat konsumsi bahan bakar, penggunaan listrik, aktivitas transportasi, serta proses produksi yang menghasilkan emisi.
Selanjutnya, perusahaan dapat menghitung emisi berdasarkan metode yang relevan. Hasil penghitungan tersebut membantu perusahaan memahami sumber emisi utama dan menentukan langkah pengurangan yang lebih tepat.
Memperkuat Aspek Social
Aspek Social mencakup hubungan perusahaan dengan pekerja, masyarakat, konsumen, dan kelompok lain yang terdampak oleh kegiatan usaha. Walaupun MRV perubahan iklim lebih banyak berfokus pada aspek lingkungan, pendekatan pengukuran dan verifikasi tetap dapat memberikan contoh pengelolaan data yang baik bagi program sosial.
Misalnya, perusahaan dapat menetapkan indikator untuk program keselamatan kerja, pelatihan karyawan, pemberdayaan masyarakat, dan peningkatan akses pendidikan. Kemudian, perusahaan mengumpulkan data secara berkala untuk melihat perkembangan setiap indikator.
Selain itu, perusahaan perlu memperhatikan kualitas sumber informasi. Data harus memiliki periode pengukuran yang jelas dan metode pengumpulan yang konsisten. Dengan demikian, laporan ESG dapat menjelaskan hasil program sosial secara lebih terukur.
Meningkatkan Transparansi Aspek Governance
Aspek Governance berkaitan dengan tata kelola perusahaan. Penerapan MRV dapat mendukung tata kelola melalui pencatatan data, pembagian tanggung jawab, dokumentasi metode, serta pemeriksaan hasil.
Perusahaan perlu menentukan pihak yang bertanggung jawab atas pengumpulan dan pengolahan data. Selain itu, perusahaan harus menyimpan dokumen pendukung agar proses pemeriksaan dapat berjalan secara sistematis.
Transparansi juga membutuhkan penjelasan mengenai asumsi, batas penghitungan, dan sumber data. Oleh karena itu, perusahaan sebaiknya tidak hanya menyampaikan angka pencapaian, tetapi juga menjelaskan cara memperoleh angka tersebut.
BACA JUGA: Sistem Measurement, Reporting, and Verification Perubahan Iklim
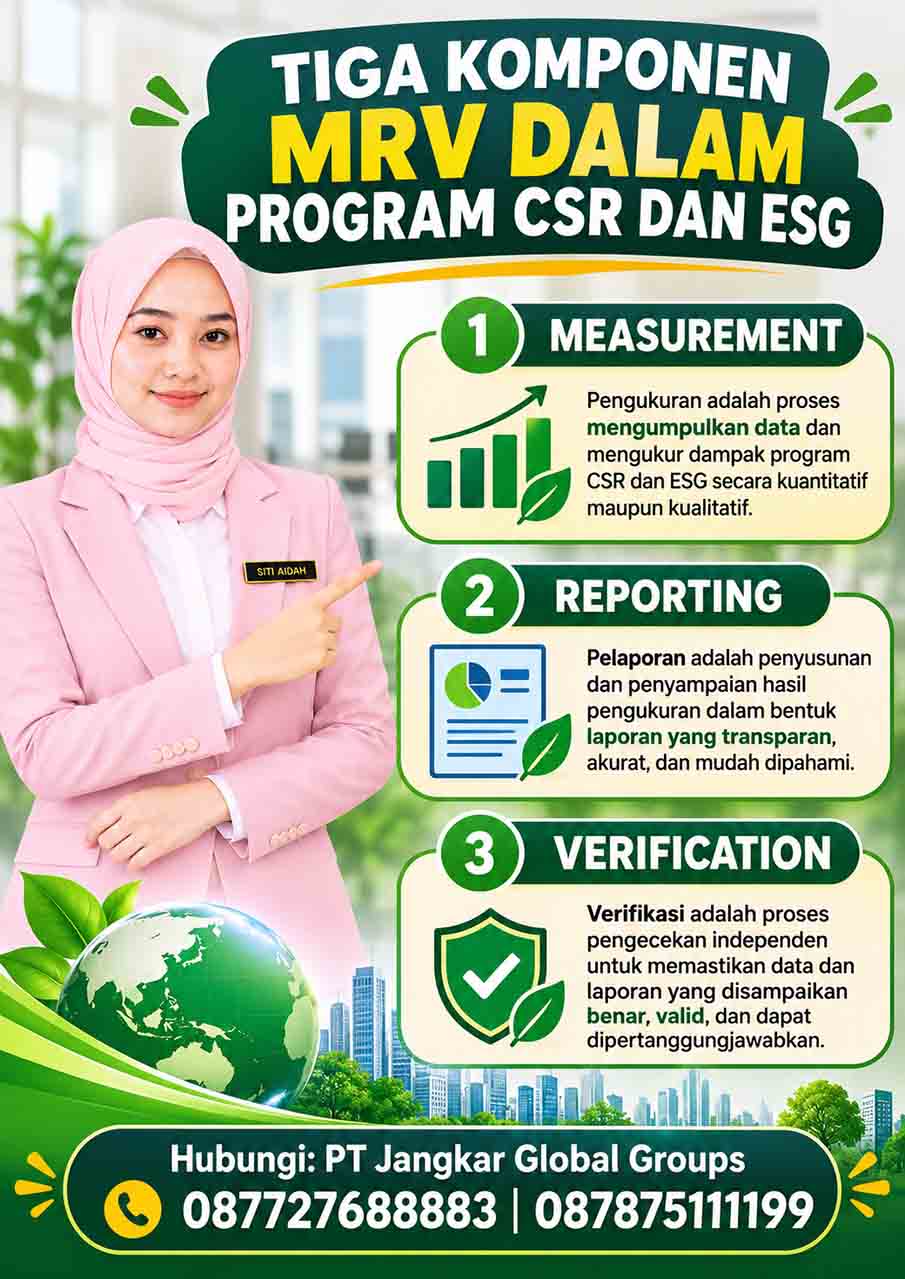
Tiga Komponen MRV dalam Program CSR dan ESG
Penerapan MRV terdiri dari tiga komponen utama, yaitu Measurement, Reporting, dan Verification. Ketiganya saling berkaitan karena pengukuran menghasilkan data, pelaporan menyajikan informasi, sedangkan verifikasi memeriksa keandalan hasil.
Measurement untuk Mengukur Dampak Program
Measurement merupakan tahap pengukuran terhadap aktivitas dan hasil program. Pada tahap ini, perusahaan menentukan indikator, metode, periode, serta batas pengukuran.
Dalam program CSR dan ESG, indikator dapat berbeda sesuai jenis kegiatan. Program efisiensi energi dapat menggunakan jumlah konsumsi listrik, sedangkan program pengurangan emisi dapat menghitung jumlah emisi yang di hasilkan atau berhasil di hindari berdasarkan metodologi yang sesuai.
Perusahaan juga perlu menetapkan kondisi awal atau baseline. Baseline berfungsi sebagai pembanding untuk menilai perubahan setelah program berjalan. Tanpa data awal yang memadai, perusahaan akan kesulitan menjelaskan besarnya dampak kegiatan.
Selain itu, perusahaan perlu menjaga konsistensi metode pengukuran. Jika metode berubah, perusahaan harus mencatat alasan perubahan dan menjelaskan pengaruhnya terhadap hasil. Dengan demikian, perbandingan data antarperiode tetap memiliki dasar yang jelas.
Reporting untuk Menyampaikan Hasil Program
Reporting merupakan proses penyusunan dan penyampaian informasi berdasarkan hasil pengukuran. Laporan harus menjelaskan kegiatan, indikator, sumber data, periode pengamatan, serta pencapaian program.
Dalam laporan CSR, perusahaan dapat menyampaikan jumlah kegiatan, penerima manfaat, dan hasil program. Sementara itu, laporan ESG dapat memuat informasi yang lebih luas mengenai kinerja lingkungan, sosial, dan tata kelola.
Khusus untuk informasi perubahan iklim, perusahaan perlu menjelaskan data emisi, sumber emisi, metode penghitungan, dan perkembangan target pengurangan emisi. Selain itu, laporan sebaiknya memuat kendala yang muncul selama pelaksanaan program.
Pelaporan yang baik tidak hanya menampilkan angka keberhasilan. Perusahaan juga perlu menjelaskan keterbatasan data agar pembaca memahami ruang lingkup informasi. Oleh sebab itu, laporan harus menggunakan bahasa yang jelas, konsisten, dan mudah di telusuri.
Verification untuk Memeriksa Keandalan Data
Verification merupakan tahap pemeriksaan terhadap data, metode, dan hasil yang perusahaan laporkan. Proses ini bertujuan menilai apakah informasi memiliki bukti pendukung dan mengikuti metodologi yang telah di tetapkan.
Pemeriksaan dapat mencakup dokumen sumber, catatan pengukuran, perhitungan, serta prosedur pengumpulan data. Selain itu, pemeriksa dapat menilai apakah perusahaan menggunakan batas pengukuran yang konsisten dan menjelaskan asumsi secara memadai.
Verifikasi juga membantu menemukan kesalahan pencatatan, perhitungan ganda, atau data yang belum memiliki bukti cukup. Selanjutnya, perusahaan dapat memperbaiki kekurangan tersebut sebelum menyampaikan laporan kepada pihak terkait.
Perusahaan perlu membedakan verifikasi internal dan verifikasi oleh pihak independen. Tim internal dapat melakukan pemeriksaan awal sebagai bagian dari pengendalian mutu. Namun, kebutuhan verifikasi eksternal bergantung pada standar, program, ketentuan, dan tujuan pelaporan yang berlaku.
BACA JUGA: Inventarisasi Gas Rumah Kaca sebagai Dasar Emisi Perusahaan
Tahapan Penerapan MRV dalam Program CSR dan ESG
Perusahaan perlu merancang penerapan MRV sesuai karakteristik program. Setiap kegiatan memiliki tujuan, sumber data, dan indikator yang berbeda. Oleh karena itu, perusahaan sebaiknya mengikuti tahapan yang sistematis.
Menentukan Tujuan dan Ruang Lingkup
Langkah pertama yaitu menentukan tujuan pengukuran. Perusahaan perlu mengetahui apakah MRV bertujuan mengukur pengurangan emisi, memantau program lingkungan, mendukung laporan ESG, atau mengevaluasi dampak CSR.
Selanjutnya, perusahaan menentukan ruang lingkup kegiatan. Misalnya, pengukuran hanya mencakup satu lokasi operasional atau seluruh fasilitas perusahaan. Penentuan ruang lingkup membantu tim memahami data yang perlu di kumpulkan.
Menetapkan Indikator dan Baseline
Setelah menentukan ruang lingkup, perusahaan menyusun indikator yang relevan. Indikator harus memiliki definisi, satuan, sumber data, dan metode pengukuran yang jelas.
Sebagai contoh, perusahaan yang menjalankan program efisiensi energi dapat menggunakan konsumsi listrik per bulan sebagai indikator. Kemudian, perusahaan menetapkan baseline berdasarkan periode yang sesuai.
Dengan adanya baseline, perusahaan dapat menilai perubahan secara lebih objektif. Namun, perusahaan harus memastikan bahwa data awal cukup lengkap dan dapat di bandingkan dengan periode berikutnya.
Mengumpulkan dan Mengelola Data
Tahap berikutnya adalah mengumpulkan data dari sumber yang relevan. Sumber tersebut dapat berupa tagihan energi, catatan produksi, data bahan bakar, hasil pemantauan lapangan, dokumentasi kegiatan, dan laporan pelaksana program.
Selain itu, perusahaan perlu menunjuk petugas yang bertanggung jawab atas setiap jenis data. Pembagian tugas dapat mengurangi kesalahan pencatatan dan memperjelas alur pemeriksaan.
Perusahaan juga perlu menyimpan data secara teratur. Dengan sistem penyimpanan yang baik, tim dapat menemukan dokumen pendukung ketika menyusun laporan atau menjalankan proses verifikasi.
Menghitung dan Menganalisis Hasil
Setelah data terkumpul, perusahaan melakukan penghitungan berdasarkan metode yang sesuai. Untuk penghitungan emisi, perusahaan perlu menggunakan faktor emisi dan pendekatan yang relevan dengan sumber emisi.
Selanjutnya, perusahaan membandingkan hasil pengukuran dengan baseline dan target program. Jika hasil belum memenuhi target, perusahaan perlu mencari penyebabnya.
Analisis tersebut dapat membantu perusahaan mengetahui apakah kendala berasal dari pelaksanaan kegiatan, keterbatasan data, perubahan operasional, atau asumsi penghitungan. Dengan demikian, perusahaan dapat menyusun tindakan perbaikan berdasarkan bukti.
Menyusun Laporan dan Melakukan Verifikasi
Tahap terakhir mencakup penyusunan laporan dan pemeriksaan hasil. Laporan perlu memuat ruang lingkup, metode, data, hasil penghitungan, serta penjelasan atas keterbatasan informasi.
Kemudian, perusahaan memeriksa kesesuaian antara angka dalam laporan dan dokumen pendukung. Jika perusahaan membutuhkan pemeriksaan independen, perusahaan dapat menyesuaikan proses dengan persyaratan program atau standar yang di gunakan.
BACA JUGA: Metode Pemantauan dan Pengumpulan Data Mitigasi Iklim
Contoh Penerapan MRV pada Kegiatan CSR dan ESG
Penerapan MRV dapat mengikuti berbagai jenis program perusahaan. Berikut beberapa contoh yang menunjukkan hubungan antara kegiatan, indikator, dan proses pengukuran.
Program Penghijauan dan Penanaman Pohon
Perusahaan dapat menjalankan program penghijauan sebagai bagian dari CSR. Kegiatan tersebut dapat mencakup penanaman pohon, pemulihan lahan, atau konservasi kawasan tertentu.
Dalam penerapan MRV, perusahaan perlu mencatat jumlah pohon yang di tanam, jenis tanaman, lokasi, luas area, dan tingkat kelangsungan hidup. Jika perusahaan ingin menghitung penyerapan karbon, perusahaan harus menggunakan metode yang sesuai dengan jenis vegetasi, kondisi lokasi, dan periode pengamatan.
Dengan demikian, perusahaan tidak langsung menyamakan jumlah pohon dengan jumlah karbon yang terserap. Penghitungan membutuhkan data dan asumsi yang dapat di pertanggungjawabkan.
Program Pengelolaan Sampah
Program pengelolaan sampah dapat mencakup pemilahan, daur ulang, pengurangan sampah plastik, dan pengolahan limbah organik. Perusahaan dapat mengukur berat sampah yang berhasil di kelola berdasarkan kategori dan periode tertentu.
Selain itu, perusahaan dapat mencatat jumlah peserta, lokasi kegiatan, serta volume sampah yang berhasil di alihkan dari pembuangan akhir. Data tersebut membantu perusahaan menilai perkembangan program.
Namun, perusahaan harus menghindari klaim pengurangan emisi tanpa metode penghitungan yang jelas. Jika perusahaan ingin menghubungkan pengelolaan sampah dengan dampak iklim, perusahaan perlu menggunakan metodologi yang sesuai.
Program Efisiensi Energi
Perusahaan dapat menerapkan penggantian lampu hemat energi, optimalisasi mesin, pengaturan pendingin ruangan, atau penggunaan energi terbarukan.
MRV membantu perusahaan membandingkan konsumsi energi sebelum dan sesudah program. Selain itu, perusahaan dapat menghitung perubahan emisi berdasarkan faktor emisi yang relevan.
Hasil pengukuran dapat menjadi bahan evaluasi untuk menentukan investasi efisiensi energi berikutnya. Dengan demikian, perusahaan dapat menghubungkan program CSR atau ESG dengan perbaikan operasional.
Program Pemberdayaan Masyarakat
Perusahaan juga dapat menerapkan pendekatan pengukuran dan pelaporan pada program pemberdayaan masyarakat. Contohnya meliputi pelatihan keterampilan, pengembangan usaha mikro, pertanian berkelanjutan, dan peningkatan kapasitas kelompok masyarakat.
Indikator dapat mencakup jumlah peserta, tingkat penyelesaian pelatihan, perkembangan usaha, dan keberlanjutan kegiatan setelah program selesai. Selanjutnya, perusahaan dapat melakukan pemantauan berkala untuk melihat perubahan yang terjadi.
Meskipun indikator tersebut bukan penghitungan emisi, pencatatan yang terstruktur tetap mendukung kualitas pelaporan CSR dan ESG. Perusahaan juga dapat menghubungkan manfaat sosial dengan program lingkungan apabila keduanya memiliki keterkaitan yang jelas.
BACA JUGA: Penyusunan Laporan Emisi Karbon dan Kinerja Mitigasi
Manfaat Penerapan MRV bagi Perusahaan
Penerapan MRV memberikan manfaat bagi perusahaan karena membantu mengubah kegiatan keberlanjutan menjadi informasi yang dapat di ukur dan di evaluasi. Manfaat tersebut tidak hanya berkaitan dengan pelaporan, tetapi juga mendukung pengambilan keputusan.
Pertama, MRV membantu perusahaan meningkatkan akurasi data. Perusahaan dapat mengetahui sumber informasi, metode penghitungan, dan pihak yang bertanggung jawab atas setiap indikator.
Kedua, MRV memperkuat transparansi. Laporan yang memuat metode dan bukti pendukung memudahkan pemangku kepentingan memahami pencapaian program.
Ketiga, MRV mendukung evaluasi efektivitas CSR dan ESG. Perusahaan dapat membandingkan hasil dengan target, kemudian menentukan bagian yang membutuhkan perbaikan.
Keempat, MRV membantu perusahaan mengidentifikasi sumber emisi dan peluang pengurangan dampak lingkungan. Informasi tersebut dapat menjadi dasar penyusunan kebijakan operasional.
Kelima, MRV dapat memperkuat komunikasi dengan investor, mitra usaha, pelanggan, masyarakat, dan pihak lain yang membutuhkan informasi keberlanjutan. Namun, perusahaan tetap perlu menyampaikan hasil sesuai ruang lingkup data dan tidak membuat klaim yang melampaui bukti.
BACA JUGA: Proses Verifikasi Data Emisi Gas Rumah Kaca dalam Sistem MRV
Tantangan Penerapan MRV dalam CSR dan ESG
Walaupun memberikan banyak manfaat, penerapan MRV membutuhkan persiapan. Perusahaan dapat menghadapi kendala teknis maupun administratif, terutama ketika belum memiliki sistem pengumpulan data yang konsisten.
Keterbatasan Data dan Dokumen
Salah satu kendala utama adalah data yang tidak lengkap. Beberapa perusahaan belum memiliki pencatatan energi, bahan bakar, limbah, atau aktivitas lingkungan secara teratur.
Selain itu, data dari berbagai divisi mungkin menggunakan format yang berbeda. Akibatnya, tim membutuhkan waktu lebih lama untuk menggabungkan dan memeriksa informasi.
Perusahaan dapat mengatasi masalah tersebut dengan membuat format pencatatan yang seragam. Kemudian, perusahaan perlu menetapkan jadwal pengumpulan data dan petugas yang bertanggung jawab.
Perbedaan Metode Pengukuran
Perbedaan metode dapat menyulitkan perusahaan ketika membandingkan hasil antarperiode. Sebagai contoh, perusahaan mungkin menggunakan batas operasional yang berbeda dalam penghitungan emisi.
Oleh karena itu, perusahaan perlu menetapkan metodologi sejak awal. Jika terdapat perubahan, tim harus mendokumentasikan alasan dan dampaknya terhadap hasil pengukuran.
Keterbatasan Sumber Daya Manusia
Penerapan MRV membutuhkan pemahaman mengenai pengumpulan data, penghitungan emisi, penyusunan laporan, dan pemeriksaan dokumen. Tidak semua perusahaan memiliki tenaga kerja dengan kemampuan tersebut.
Untuk mengatasi kendala ini, perusahaan dapat memberikan pelatihan kepada tim internal. Selain itu, perusahaan dapat melibatkan tenaga ahli atau pendamping sesuai kebutuhan program.
Koordinasi Antarbagian
Data CSR dan ESG sering berasal dari beberapa bagian perusahaan. Bagian operasional, lingkungan, keuangan, sumber daya manusia, dan manajemen dapat memiliki informasi yang berbeda.
Karena itu, perusahaan perlu membangun koordinasi yang jelas. Setiap bagian harus memahami indikator yang menjadi tanggung jawabnya serta jadwal penyampaian data.
Risiko Klaim Keberlanjutan yang Tidak Sesuai Data
Perusahaan perlu berhati-hati ketika menyampaikan keberhasilan program. Klaim seperti pengurangan emisi, netralitas karbon, atau dampak positif lingkungan membutuhkan bukti dan metode yang sesuai.
Jika perusahaan hanya menggunakan perkiraan tanpa penjelasan, laporan dapat menimbulkan kesalahpahaman. Oleh sebab itu, proses verifikasi dan keterbukaan mengenai keterbatasan data menjadi bagian penting dalam penerapan MRV.
BACA JUGA: Indikator Evaluasi Program Pengurangan Emisi Karbon
Strategi Meningkatkan Kualitas MRV untuk CSR dan ESG
Perusahaan dapat meningkatkan kualitas MRV melalui perencanaan yang konsisten dan pengelolaan data yang baik. Strategi berikut dapat membantu perusahaan menjalankan proses secara lebih terarah.
Membuat Kebijakan dan Prosedur Internal
Perusahaan perlu menyusun kebijakan yang menjelaskan tujuan, ruang lingkup, tanggung jawab, dan prosedur MRV. Kebijakan tersebut menjadi pedoman bagi seluruh bagian yang terlibat.
Selain itu, perusahaan perlu membuat prosedur pengumpulan data, pemeriksaan, penyimpanan, dan pelaporan. Dengan demikian, setiap petugas dapat mengikuti alur kerja yang sama.
Menggunakan Sistem Pencatatan Terpadu
Sistem pencatatan terpadu membantu perusahaan mengelola data dari berbagai divisi. Perusahaan dapat menggunakan perangkat lunak atau sistem internal sesuai kebutuhan dan kapasitas organisasi.
Namun, penggunaan teknologi harus di sertai pengendalian mutu. Perusahaan tetap perlu memeriksa kelengkapan data, konsistensi satuan, dan keakuratan pencatatan.
Menetapkan Target yang Terukur
Target program harus memiliki indikator dan periode pencapaian yang jelas. Misalnya, perusahaan menetapkan target pengurangan konsumsi listrik dalam periode tertentu atau meningkatkan jumlah sampah yang berhasil di daur ulang.
Target yang terukur memudahkan perusahaan melakukan evaluasi. Selain itu, perusahaan dapat menghubungkan target tersebut dengan rencana kerja dan anggaran program.
Melakukan Evaluasi Berkala
Evaluasi berkala membantu perusahaan menemukan masalah sejak awal. Perusahaan dapat memeriksa perkembangan indikator setiap bulan, setiap triwulan, atau sesuai kebutuhan program.
Jika hasil menunjukkan penyimpangan, perusahaan perlu menelusuri penyebabnya. Selanjutnya, perusahaan dapat memperbaiki metode, meningkatkan koordinasi, atau menyesuaikan pelaksanaan kegiatan.
Menyiapkan Dokumen Pendukung
Dokumen pendukung memiliki peran penting dalam proses pelaporan dan verifikasi. Perusahaan perlu menyimpan catatan pengukuran, bukti transaksi energi, dokumentasi kegiatan, hasil pemantauan, dan perhitungan yang relevan.
Selain itu, perusahaan perlu memastikan dokumen memiliki tanggal, sumber, dan penanggung jawab yang jelas. Persiapan tersebut dapat mempermudah pemeriksaan dan mengurangi risiko kehilangan informasi.
BACA JUGA: Peran Sistem MRV dalam Perdagangan Karbon di Indonesia
Perbedaan Penerapan MRV untuk CSR dan ESG
MRV dalam program CSR dan ESG memiliki prinsip dasar yang serupa, tetapi tujuan penerapannya dapat berbeda. CSR biasanya berfokus pada pelaksanaan tanggung jawab perusahaan melalui kegiatan yang memberikan manfaat bagi masyarakat dan lingkungan.
Sementara itu, ESG memiliki cakupan yang lebih luas karena menilai kinerja perusahaan berdasarkan aspek lingkungan, sosial, dan tata kelola. Oleh sebab itu, MRV dalam ESG dapat menjadi bagian dari sistem pengelolaan data keberlanjutan perusahaan secara menyeluruh.
| Aspek | Penerapan MRV dalam CSR | Penerapan MRV dalam ESG |
|---|---|---|
| Fokus | Hasil kegiatan tanggung jawab sosial | Kinerja keberlanjutan perusahaan |
| Ruang lingkup | Program sosial dan lingkungan tertentu | Lingkungan sosial dan tata kelola |
| Indikator | Penerima manfaat dan hasil kegiatan | Emisi energi limbah tenaga kerja dan tata kelola |
| Penggunaan data | Evaluasi program CSR | Penilaian dan pelaporan kinerja ESG |
| Tujuan | Menilai manfaat kegiatan | Memperkuat pengelolaan risiko dan transparansi |
Dengan demikian, perusahaan dapat menggunakan pendekatan MRV untuk menghubungkan program CSR dengan strategi ESG. Namun, perusahaan tetap perlu membedakan indikator program dan indikator kinerja organisasi agar laporan tidak mencampurkan data dengan ruang lingkup yang berbeda.
BACA JUGA: Sistem Registri Nasional (SRN PPI) dan Integrasi MRV Aksi Iklim
Jasa Pengurusan MRV untuk Program CSR dan ESG
Penerapan MRV dalam program CSR dan ESG membutuhkan persiapan data, penentuan indikator, pengelolaan dokumen, serta pemahaman terhadap tahapan pengukuran, pelaporan, dan verifikasi. Karena itu, perusahaan perlu memastikan setiap proses memiliki ruang lingkup dan bukti pendukung yang jelas.
PT Jangkar Global Groups melalui Jangkar Groups menyediakan layanan pendampingan pengurusan MRV sesuai kebutuhan perusahaan dan pelaku kegiatan. Pendampingan dapat membantu memetakan kebutuhan administrasi, memeriksa kelengkapan dokumen, serta memahami tahapan pengurusan yang berkaitan dengan sistem MRV.
Sebelum proses di mulai, perusahaan perlu mengidentifikasi jenis program CSR atau ESG, data yang tersedia, indikator yang ingin di ukur, serta kebutuhan pelaporan. Dengan persiapan tersebut, perusahaan dapat menjalankan proses secara lebih terarah sesuai ketentuan dan ruang lingkup kegiatan.
Konsultasi Program MRV Perubahan Iklim Sekarang